記事内のリンク先のサービス利用等により、当サイトに収益の一部が還元されることがあります。
FP試験における「相続人の数」の問題で、相続放棄をした人を数えるのか、数えないのかは迷いやすいところです。
3級から1級にかけて、かなり高い割合で出題されます。
3級や2級はCBT試験になってから年一回の公開となりましたが、現在の公開分ではほぼ毎回、1級学科でも、直近10回中7回出題されています。
法定相続人に関する問われ方は、受検する級が上がっても変わりません。
この記事で「なぜそうなるのか」の理由まで押さえておけば、級が上がっても使える知識になり、ずっと得点源にできる問題です。
1級FPライター
イシダ
FP全級を独学で一発合格(1級はきんざい学科→協会実技)/相続とタックスが得意/元・会計事務所/ Lancers金融ライタースペシャリスト認定
相続放棄のある法定相続人の数え方
さっそく、次の図をご覧ください。
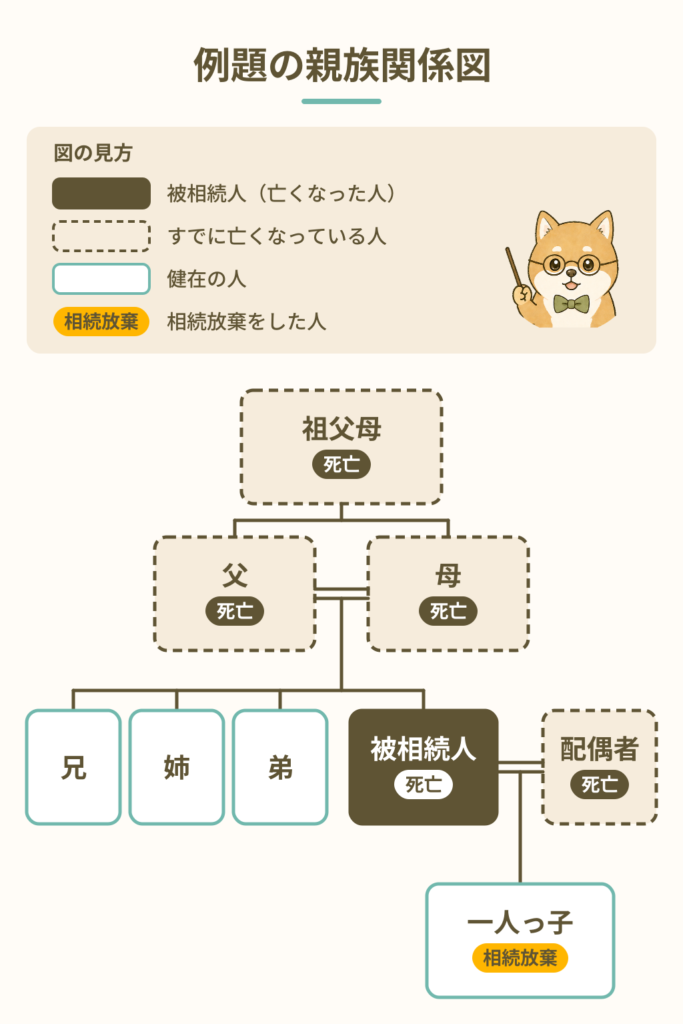
この図の被相続人(亡くなった人)の配偶者は、すでに亡くなっています。
子どもは一人っ子で、相続放棄をしました。直系尊属(父母や祖父母など)はすでに亡くなっています。
きょうだいは、兄・姉・弟の3人です。
この家族について、次の2つの問題の答えの違いを考えます。
・問題A:民法上の相続人は誰か。
・問題B:相続税の計算における遺産に係る基礎控除額(3,000万円+600万円×法定相続人の数)はいくらか。
ポイントは、相続放棄をした子どもを数えるかどうかです。
AとBの答えはこちらです
| ▷▷ | 問題A(民法上の相続人) | 問題B(遺産に係る基礎控除額) |
|---|---|---|
| 答え | 兄・姉・弟の3人 | 3,600万円 (法定相続人は1人) |
| 解説 | 相続放棄後の状態で判定 | 相続放棄なしの元の状態で判定 |
問題Aでは、相続放棄をした子は、初めから相続人でなかったものとみなされます。
子どもが相続人にならない場合は、直系尊属(父母など)が相続人になり、直系尊属もいなければ兄弟姉妹が相続人になります。そのため、民法上の相続人は兄弟姉妹の3人です。
問題Bでは、相続放棄は起こっていないものとして考えます。つまり、相続放棄が行われなかった状態で法定相続人を数えます。
そのため、例題の法定相続人の数は1人(被相続人の子)です。
問題Aと問題Bはどちらも「相続人」の話をしているのに、なぜこのような違いが生じるの?
理由は、問題Aが「相続権」の話をしているのに対し、問題Bは「相続税の計算」の話をしているからです。
・問題A:財産などを承継する権利をもつ法定相続人は誰なのか
・問題B:相続税の計算に用いる法定相続人に誰が該当するのか
法定相続人の数え方を覚えるコツ
相続放棄をした人が相続人でなくなるのは普通のことですよね。
問題は、なぜ税金の計算になると、相続放棄「前」の状態にわざわざ戻して数えようとするのか、その理由です。
なぜ相続税では相続放棄をなかったものとするのか
2つの違いを間違えないためのポイントは、問題Bの「相続税の計算(基礎控除額の計算)」で、なぜ相続放棄が行われなかった状態の法定相続人の数を用いるかを知ることです。
相続放棄をすれば、通常は相続人の数が減るイメージがあると思います。
しかし、被相続人の子や直系尊属が相続放棄をして、同じ順位の相続人がほかにいなければ、次の順位に相続権が移ります
このとき、相続人の数が増えるケースがあります。
さきほどの例題がまさに「増えるケース」です。
例題の家族では、一人っ子が相続放棄をしたことで、被相続人の兄弟姉妹の3人が相続人になりました。
相続人の数は、1人から3人に増えています。
もし、この結果を相続税の計算にも反映できるなら、基礎控除額は3,600万円から4,800万円に増えます。
基礎控除額を増やせる状況を、親族間で意図的につくれてしまうのです。
こうした税金の回避を意図的にできないようにするため、相続税の基礎控除額の計算に用いる「法定相続人の数」は、たとえ相続放棄が行われていても、相続放棄がなかった状態の人数で計算するよう、税法で定められています。
・相続放棄は相続人の意思で自由にできる
・相続放棄で基礎控除額を上下させるしくみを排除するため、相続放棄がなかった状態で公平に計算する
相続放棄には、相続人が増えるケースも減るケースもあるけれど、自分たちの行動しだいで「相続税の抜け道がつくれる可能性」を一律にふさぐことにしたんだね
そのため、相続税の計算上や基礎控除額などの文言があるときの「法定相続人の数」は、相続放棄はなかったものとして判断します。
例題の基礎控除額が、一人っ子の1人で数えた3,600万円になるのは、このためです。
ちなみに、例題の課税価格の合計が1億円の場合、法定相続人を一人っ子で計算すれば相続税の総額は1,220万円ですが、3人で計算すれば630万円です。法律で防がなければならないこともうなずけます。
最近のFP試験で問われていないようなので、ここは余裕のある人だけ!
相続放棄がある場合の相続税の総額の計算は、相続放棄がなかった場合の法定相続人の数と法定相続分で計算します(相続税法第16条)。
覚え方としては、もしもこのルールがなかった場合、相続放棄をした後の人数で法定相続分を細分化して計算できるため、本来よりも低い相続税率(10%~55%)が適用されるおそれがあります。
相続税の総額における「法定相続人の数」と「法定相続分」はセットで規制しないと、「抜け道」が一つ残ってしまう形になるので、両方とも相続放棄がなかった場合で考えることで統一されている、という感じです。
同じ理由で覚えられる「養子縁組」
相続放棄と同じ理由でおぼえやすいのが、「養子縁組」です。
養子縁組もまた、家族の行動によって、相続人を増やせる行為の一つです。
そのため、基礎控除額の「法定相続人の数」に含めることのできる養子の数には、上限が設定されています。
被相続人に実子がいれば1人まで、実子がいなければ2人までです。
ただし、同じ養子縁組でも、特別養子縁組であれば基礎控除額の人数の計算に上限はありません。
特別養子縁組は、家庭裁判所が認めることによってようやく実現するものであり、養子の数を無制限に増やすために利用する状況が通常はないといえます。
特別養子は戸籍上も通常の養子縁組(普通養子縁組)と違って、続柄に「養子」の文字はつかわれず、長男や長女など実子と同じ。なるべく養子とわからないように工夫されています!
・普通養子は原則1枠
・実子がいなければもう1枠まで可(最大2枠)
このイメージを持つと、どっちが何人までだったかを忘れにくくなります。
一方、民法上の相続人としては、養子は普通養子・特別養子とも第一順位の「子」として扱います。養子は全員、実子と同じ扱いです。普通養子と特別養子も区別しませんし、人数制限もありません。
| ▷▷ | 民法上の相続人 (相続権の話) | 基礎控除の法定相続人の数 (相続税の話) |
|---|---|---|
| 普通養子 | 戸籍上:養子 相続権:実子と同じ | 実子あり:1人まで 実子なし:2人まで |
| 特別養子 | 戸籍上:実子と同じ 相続権:実子と同じ | 実子の扱いと同じ (人数制限なし) |
このややこしい表を丸暗記するのはむずかしいけれど、普通養子には税金ではズルが生じないための人数制限があるってところを起点にすると、一連の理解で覚えられるね
養子(普通・特別)は全員、相続人になる→普通養子は手続きが難しくない→相続税の法定相続人の数に制限あり(原則1人まで。実子がいなければもう1人まで)→でも特別養子は手続きが難しい→相続税の人数制限は不要
実子が相続放棄をしている場合、あるいは実子がすでに亡くなっている場合、普通養子の数え方に上限が適用されるかどうかです。迷いますよね!
2026年や2025年の2級学科で出題が確認できました!
・実子が相続放棄をしていても、普通養子の上限は「実子がいる場合」の1人までです(相続税法第15条)。上限を決めるのは、相続人が何人いるかではなく、被相続人に実子がいるかどうかだからです。相続放棄をしても、その人が被相続人の実子であることは変わりません。
・実子がすでに亡くなっていても、その子ども(被相続人から見た孫)が代襲相続人になる場合は、孫が実子とみなされるので、上限はやはり1人です。
FP試験の解き方のポイント
正答できるかどうかは、FP試験の問題文をみて、相続権の話なのか、相続税の計算の話なのかを読み取れるかどうかにかかっています。
ここまで、相続税の計算なら相続放棄をなかったものとすることを確認しました。
ここからは、実際の試験ではどのように見分けるかの話です。
「法定相続人」という言葉がでただけでは、どちらの話の可能性もあります。
問われているのがどちらの話かは、次の言葉を手がかりに読み取ります。
| 問題文の言葉 | どちらの話か |
|---|---|
| ・民法上の相続人 | 相続権の話 (相続放棄後の状態で判定) |
| ・相続税の計算 ・基礎控除額 ・相続税の総額 ・法定相続人の数 など | 相続税の計算の話 (相続放棄がなかった状態で数える) |
| ・法定相続人 | どちらにも出てくるが、法定相続人「の数」が付いていれば、ほぼ相続税の計算の話 |
| ・法定相続分 | どちらにも出てくる可能性があるため、前後の文脈で判断。相続税の話がなく「法定相続分」そのものを問う場合は、相続権の話。 |
3級から1級の過去問を解説
級が上がると増えるのは、正答するために必要な知識です。
近年の実際の出題状況を見ても、その傾向は明らかです。
| 級 | 「法定相続人の数」の正答に必要な知識 |
|---|---|
| 3級 | ・相続放棄がなかった状態で数える |
| 2級 | ・3級の知識 ・(相続税の計算)普通養子の人数制限など |
| 1級 | ・2級までの知識 ・相続放棄、普通養子、代襲相続人などが1つの問題で組み合わせて出題される |
3級
相続税額の計算上、遺産に係る基礎控除額を計算する際の法定相続人の数は、相続人のうちに相続の放棄をした者がいる場合であっても、その放棄がなかったものとしたときの相続人の数とされる。
問題文から、権利の話なのか税金の話なのかをよみとろう
この問題文では、最初に「相続税額の計算上」、続いて「遺産に係る基礎控除額」「法定相続人の数」とあるので、相続税の計算の話です。
相続税の計算では、税金の意図的な回避をふせぐため、相続放棄はなかったものとして数えます。
正解:〇
出典|一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定 3 級学科試験2024年1月
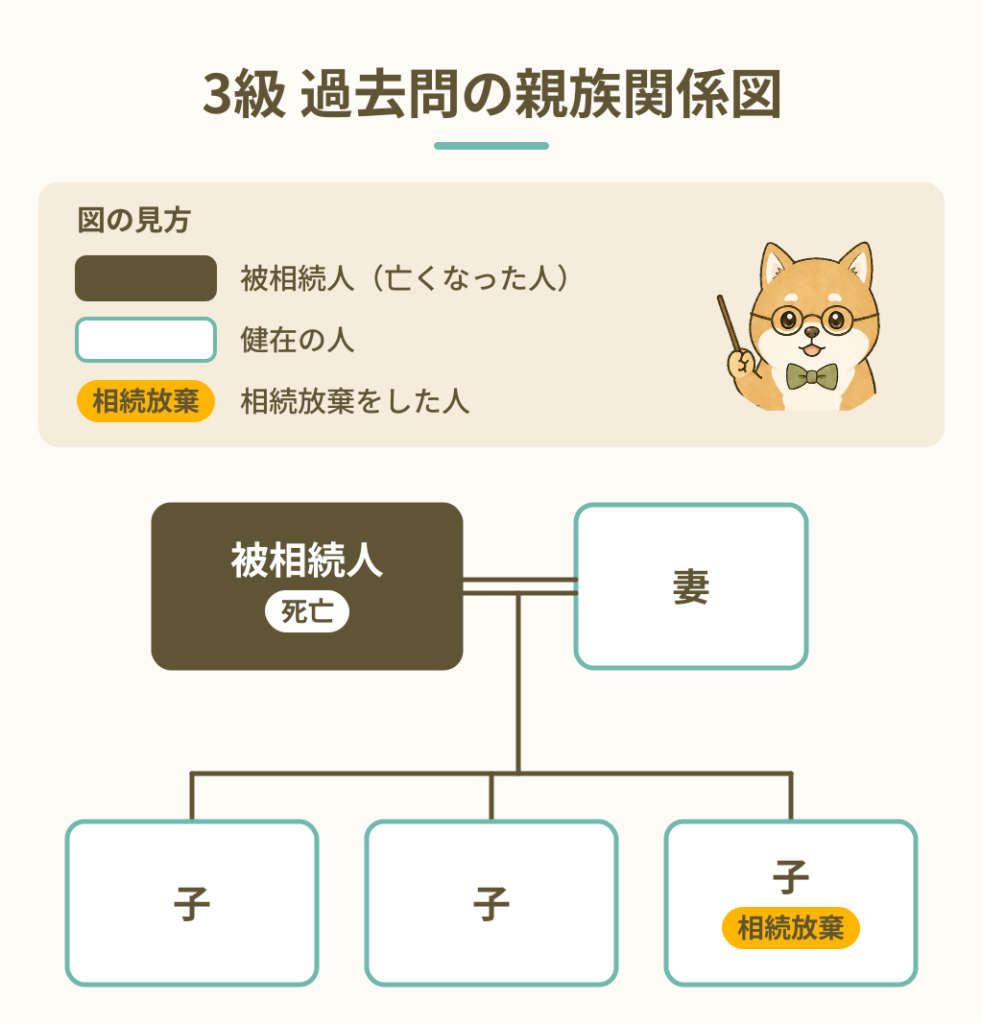
被相続人の<親族関係図>が上記のとおりである場合、相続税の計算における遺産に係る基礎控除額として、正しいものはどれか。
1)4,800万円
2)5,000万円
3)5,400万円
問題文から、権利の話なのか税金の話なのかをよみとろう
問題文に「相続税の計算における遺産に係る基礎控除額」とあるので、相続税の計算の話です。相続放棄はなかったものとするため、相続放棄をした子を含めて、法定相続人は妻と子の計4人です。
正解:3(3,000万円+600万円×4人=5,400万円)
出典|日本FP協会3級ファイナンシャル・プランニング技能検定実技試験(資産設計提案業務)2026年公表分の一部を加工し、図解と共に作成
2級
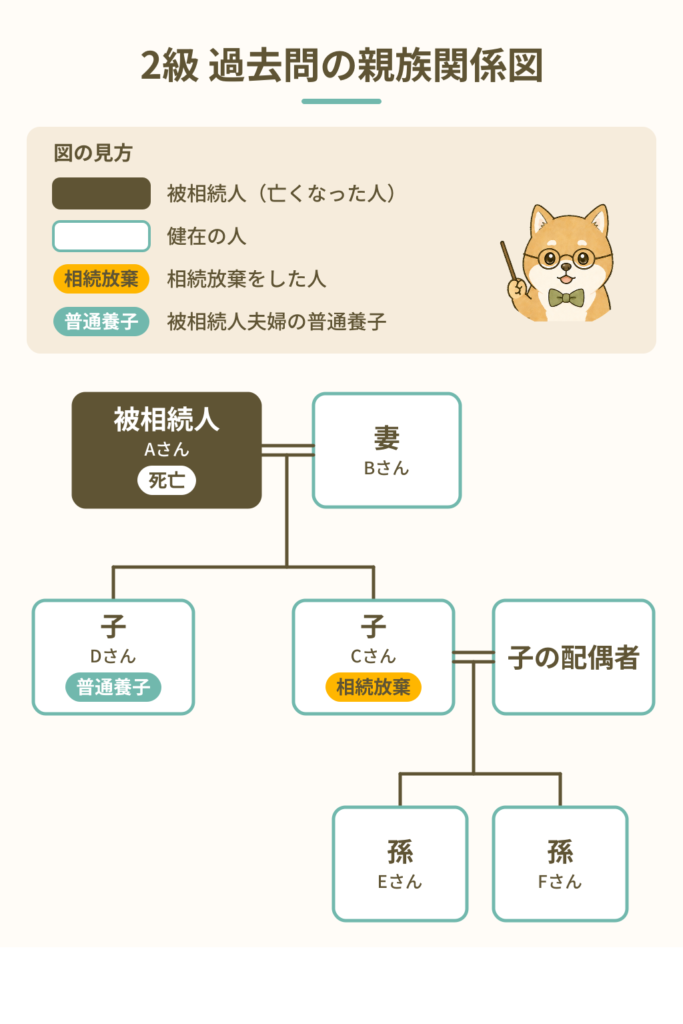
上記の〈親族関係図〉において、Aさんの相続が開始した場合の相続税における遺産に係る基礎控除額として、最も適切なものはどれか。なお、Cさんは相続の放棄をしている。また、Dさんは、Aさん夫婦の普通養子(特別養子縁組以外の縁組による養子)である。
1)4,200万円
2)4,800万円
3)5,400万円
4)6,000万円
税金の話であることを読みとった上で、養子の話を思い出そう!
問題文に「相続税における遺産に係る基礎控除額」とあるので、相続税の計算の話です。
相続放棄はなかったものとし、普通養子は法定相続人の数に含められる上限に注意して問題を解きます。
まず、相続放棄をしたCさんは「法定相続人の数」に含めます。普通養子のDさんは、実子のCさんがいるため、普通養子は1人まで含められます。
したがって、法定相続人の数に含めるのは、妻Bさん、Cさん、Dさんの3人です。
正解:2(3,000万円+600万円×3人=4,800万円)
出典|日本FP協会2級ファイナンシャル・プランニング技能検定学科試験2026年公表分の一部を加工し、図解と共に作成
民法上の相続権がどうなるかも出題されやすいので確認しましょう。
Cさんが相続放棄をしたなら、代わりに孫Eさんと孫Fさんが相続人になるんじゃない?
相続放棄をしたCさんは、初めから相続人じゃなかったことになるから、その子どもが権利を引き継ぐことはないよ
そのため、Cさんの子ども(被相続人Aさんから見た孫)が、Cさんの代わりに相続することはありません。
この場合、民法上の相続人は、妻Bさん、養子Dさんで、法定相続分は2分の1ずつとなります。
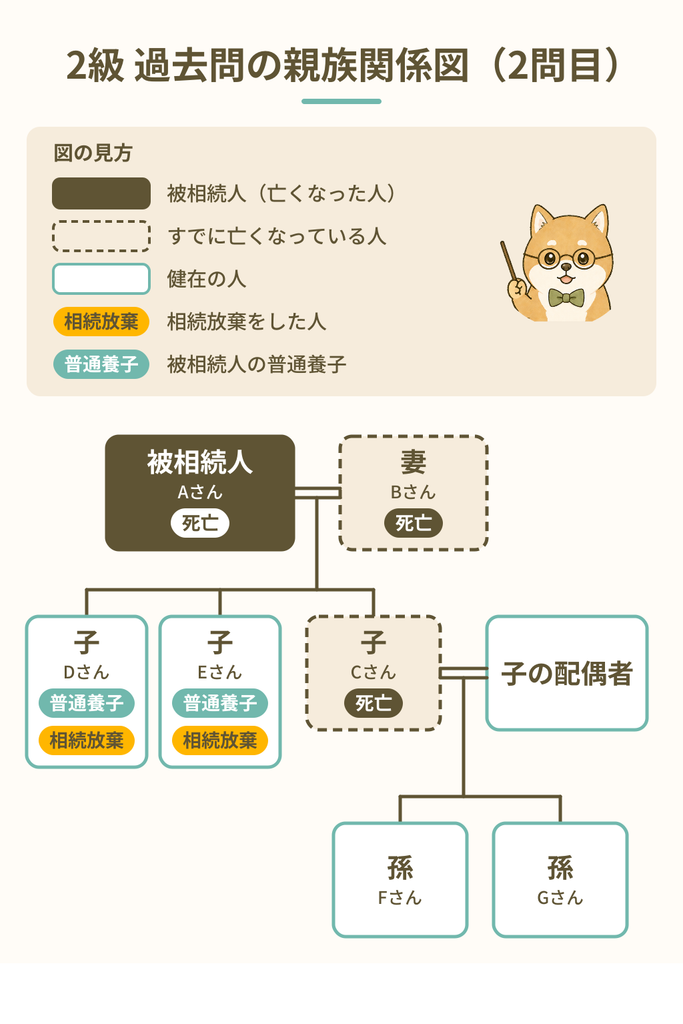
上記の〈親族関係図〉において、Aさんの相続が開始した場合の相続税額の計算における遺産に係る基礎控除額として、最も適切なものはどれか。なお、BさんとCさんは、Aさんの相続開始前に死亡している。また、Dさん、EさんはAさんの普通養子(特別養子縁組以外の縁組による養子)であり、相続の放棄をしている。
1)3,600万円
2)4,200万円
3)4,800万円
4)5,400万円
実子が亡くなっている場合の養子の問題です!
問題文に「相続税額の計算における遺産に係る基礎控除額」とあるので、相続税の計算の話です。
相続放棄はなかったものとし、普通養子の人数制限に注意して問題を解きます。
ただし、実子のCさんが先に亡くなっているため、「実子がいる」のか「実子がいない」のかがこの問題のポイントです。
Cさんは亡くなっていますが、Cさんの子どもの孫Fさんと孫Gさんが、Cさんの代わりに相続人(代襲相続人)になります。
相続税の計算では、代襲相続人は実子として数えます。
そのため、被相続人には「実子がいる」ことになり、普通養子は1人まで含めることができます。
相続放棄をした養子Dさんと養子Eさんは、相続放棄がなかったものとして扱います。
ただし、2人とも普通養子なので、数えられるのは1人だけです。
したがって、法定相続人の数に含めるのは、孫Fさん、孫Gさん、普通養子1人の3人です。
正解:3(3,000万円+600万円×3人=4,800万円)
出典|一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定2級学科試験2025年5月の一部を加工し、図解と共に作成
1級
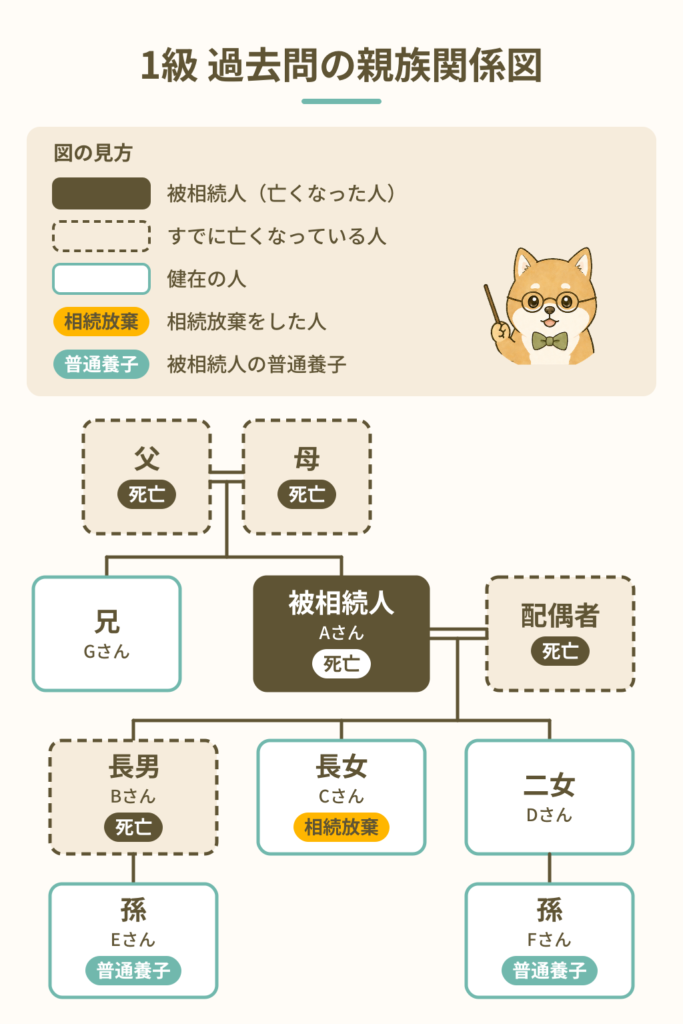
上記は、2026年1月25日に死亡したAさんの親族関係図である。Aさんの相続に関する次の記述のうち、適切なものはいくつあるか。なお、孫Eさんおよび孫Fさんは、Aさんの普通養子(特別養子縁組以外の縁組による養子)であり、二女Dさん、孫Eさん、孫Fさん、兄Gさんは、Aさんから相続または遺贈により財産を取得し、相続税額が算出されるものとする。また、長女Cさんは、相続の放棄をしており、財産を取得しておらず、Aさんの配偶者および父母、長男Bさんは、Aさんの相続開始前に死亡している。
(a) 二女Dさんの法定相続分は、4分の1である。
(b) 遺産に係る基礎控除額は、5,400万円である。
(c) 相続税額の2割加算の対象となる者は、孫Fさん、兄Gさんの2人である。
1)1つ
2)2つ
3)3つ
4)0(なし)
(a)~(c)のそれぞれで、まずは相続権の話か相続税の計算の話かを読み分けよう!
今回は(b)から確認します。「遺産に係る基礎控除額」があるので、相続税の計算の話です。
長女Cさんは相続放棄をしていますが、相続放棄がなかった状態で数えるため、「法定相続人の数」に含めます。
長男Bさんは先に亡くなっているため、Bさんの子どもの孫Eさんが、Bさんの代わりに相続人(代襲相続人)になります。
孫Eさんは、Aさんの普通養子でもあります。ただし、相続税の計算では、代襲相続人は実子として数えます(2級2問目参照)。そのため、代襲相続人である孫Eさんは普通養子の上限の対象になりません。
普通養子の上限がかかるのは、孫Fさんだけです。被相続人には実子がいるので、普通養子は1人まで含められます。孫Fさんは1人なので、そのまま含めます。
Aさんには相続人になる子どもと孫がいるので、兄Gさんは相続人にならず、数えません。
したがって、法定相続人の数に含めるのは、長女Cさん、二女Dさん、孫Eさん、孫Fさんの4人です。3,000万円+600万円×4人=5,400万円なので、(b)は適切です。
(a)と(c)も確認します。
(a)は相続権の話です。相続放棄をした長女Cさんは、相続人になりません。相続人となるのは、二女Dさん、長男Bさんの代襲相続人である孫Eさん、孫養子である孫Eさん、孫養子である孫Fさんの「子4人」です。孫Eさんは、子として2つの立場で相続権があることがポイントです。したがって、二女Dさんの法定相続分は4分の1となり、適切です。
(c)は、相続税の2割加算の話です。2割加算を簡単に説明すると、1親等内の血族(親や子)や配偶者でない者が、相続税の課税対象となる財産を取得した場合、その相続税が2割加算される(1.2倍になる)ルールになります。
兄Gさんは2親等の血族なので、2割加算の対象です。孫Fさんは、Aさんの養子なので1親等の血族ですが、代襲相続人ではない孫養子は、2割加算の対象になります。孫Eさんも孫養子ですが、代襲相続人なので対象になりません。よって(c)も適切です。
正解:3(3つ)
出典|一般社団法人金融財政事情研究会 ファイナンシャル・プランニング技能検定1級学科試験(基礎編)2026年1月の一部を加工し、図解と共に作成
まとめ
相続放棄をした人を数えるかどうかの判断は、3級で覚えた知識のまま1級まで通用します。
ただし、級が上がると、普通養子の人数の上限や代襲相続など、1つの問題で組み合わせて問われる知識が増えます。
次の級を目指すなら、テキストで全体を押さえ、本番形式の問題で組み合わせに慣れておきましょう。