記事内のリンク先のサービス利用等により、当サイトに収益の一部が還元されることがあります。
FP試験では、未成年の相続人が相続税額から差し引ける未成年者控除について、控除を受けられる人の判定と、控除額の計算が問われます。
直近の出題回数は以下のとおりです。
| 級 | 直近の出題回数 |
|---|---|
| 3級(学科・実技) | 出題なし |
| 2級(学科・実技) | 直近9回の公表分のうち1回 |
| 1級学科 | 直近11回の公表分のうち7回 |
1級学科では、応用編の相続税額の計算問題に絡めた難問もあり、正答のためにおさえておきたい論点です。
未成年者控除でもっとも重要なのは、控除を受けられる人の判定と、控除額の計算です。
この記事では丸暗記ではなく、制度の趣旨から判定できるよう、一度覚えたら忘れにくい解き方を解説します。
1級学科の応用編の計算問題にも出るって聞いたよ
相続税の計算問題の最後の一歩で出てくるんだ。
これを外して不正解になるのはかなりもったいないよ
1級FPライター
イシダ
FP全級を独学で一発合格(1級はきんざい学科→協会実技)/相続とタックスが得意/元・会計事務所/ Lancers金融ライタースペシャリスト認定
未成年者控除とは
未成年者控除とは、相続や遺贈(遺言で財産を渡すこと)で財産を取得したときに18歳未満である法定相続人(相続放棄がなかったものとした場合の、民法の相続人)が、自分の相続税額から「満18歳になるまでの年数×10万円」を差し引ける制度です。
「満18歳になるまでの年数」の計算では、1年未満の端数は切り上げます。
これにより、「18−満年齢」で計算できます。
たとえば15歳9か月の相続人なら、18−15歳=3年です。
18歳までは2年3か月なので、「これを切り上げて3年」という手順が正しいけど、実は年齢をそのまま入れればいいだけなんです!
年齢の数字を素直につかっていいんだね!
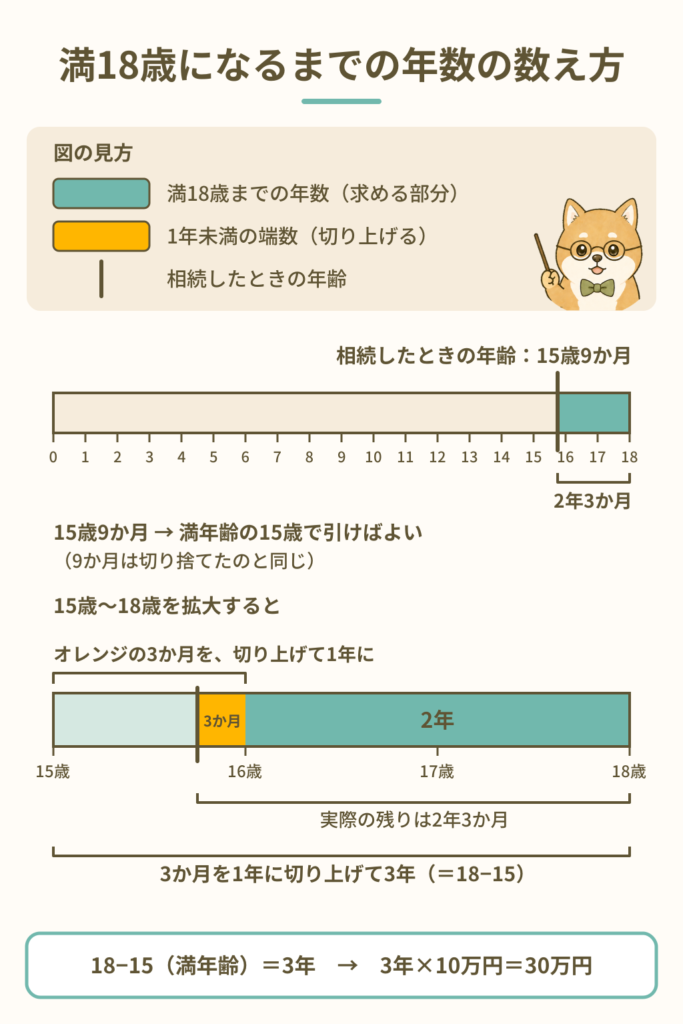
年数が3年の場合、控除額は、3年×10万円=30万円です。
未成年者控除は「税額控除」、つまり税からの控除になります。
財産の価額(課税価格)からではなく、その未成年者の相続税額そのものから差し引きます。
試験では「相続税額から控除する」という言い回しで出てきます。
▷国税庁|タックスアンサー No.4164「未成年者の税額控除」 ↗(外部サイト)
なぜ未成年者控除があるのか
未成年者控除の趣旨は、自立するまでの養育費への配慮です。
控除が誕生したのは1950年で、当時の国会でも「未成年者が相当の年齢に達して自立するまでには、かなりの養育費を必要とするので、あらかじめこれを控除する」旨の説明されているのが確認できます。
▷国会会議録検索システム(第7回国会 衆議院大蔵委員会 第25号、1950年3月4日) ↗(外部サイト)
18歳で自立する人ばかりじゃないよね?
どこかで線を引く必要があるから、税法は成年年齢の18歳で区切っているんだ
控除額を「満18歳になるまでの年数×10万円」にしたのも、養育費の配慮からです。
成年までの年数が長い人ほど、必要になる養育費も多い。
この式なら、多く必要な人ほど多く控除できるよね
最初から税額から引く方式だったの?
創設のときは、1年あたり1万円を財産の価額から引く方式だったんだ
1958年に、いまの「相続税額から差し引く」方式に改められました。
財産の少ない家庭でも、同じ額の恩恵を受けられるようにするためです(中小財産階層への配慮と説明されています)。
▷国会会議録検索システム(第28回国会 参議院大蔵委員会 第7号、1958年2月27日) ↗(外部サイト)
引ききれない分は扶養義務者の相続税額から
控除額(満18歳になるまでの年数×10万円)が未成年者本人の相続税額より大きいと、控除額の全部を引ききれません。
引ききれなかった分は、その未成年者の扶養義務者(残された配偶者など、その未成年者を養う義務のある人)の相続税額から差し引けます。
これからの養育費を実際に負担するのは、その扶養義務者です。
そのため、本人から引ききれない分の配慮は、扶養義務者の税負担を軽くする形で行われます。
2回目の相続では前回の分を差し引く
未成年のうちに、父の相続のあとに祖父の相続が起きるというように、相続を2回経験することがあります。
未成年者控除で配慮されるのは、相続のときから18歳までの養育費で、その配慮は1回きりが原則です。
たとえば、10歳のときの1回目の相続で、10歳から18歳までの分として80万円を全額控除したとします。
15歳で2回目の相続があっても、15歳から18歳までの期間は、1回目ですでに配慮されています。
そのため、2回目は控除できません。
いろんな相続で未成年者への配慮が二重にならないようにしているんだね
ただし、1回目の相続税額が少なく、本人と扶養義務者をあわせても控除しきれなかった分があれば、2回目の相続で使えます。(未成年者控除が使える場合のみ)
たとえば、1回目の10歳の相続で、80万円のうち30万円しか控除できなかった場合、残りは50万円です。
2回目に控除できるのは、2回目の年齢で計算した控除額と、この残りの50万円のうち、少ないほうです。
この場合、2回目の相続が12歳なら50万円、16歳なら20万円です。
・12歳:50万円<12歳の控除額60万円
・16歳:16歳の控除額20万円<50万円
1級では、2回目の相続でも「18−満年齢」の満額を控除できるとする、誤りの記述も出題されています。
未成年者控除のFP試験での注意点
相続放棄の扱い
未成年者控除を受けられるのは、18歳未満の「法定相続人」です。
この法定相続人は、相続放棄があっても、放棄がなかったものとした場合の相続人を指します。
そのため、相続放棄をした未成年者も、未成年者控除を受けられます。
18歳まで養育費が必要なことは、相続放棄をしても変わらないためです。
2割加算のときも、『関係の濃さは放棄で変わらない』で判定したよね
同じ型の理屈だよ。
あちらは関係の濃さが、こちらは養育費の必要が、相続放棄では変わらないんだ
試験では、未成年の相続人が相続放棄をして、死亡保険金だけを受け取る形の出題がみられます。
受取人に指定された死亡保険金は、相続放棄をしても受け取れます。
死亡保険金は、相続財産とみなして相続税がかかる財産(みなし相続財産)なので、受け取った未成年者に相続税がかかることがあります。
その相続税額から、未成年者控除を差し引けます。
なお、相続放棄をした人に各税制が適用されるかどうかは、制度ごとに異なります。
未成年者控除や2割加算は相続放棄をしても結論が変わりませんが、死亡保険金の非課税限度額は、相続放棄をした人は使えません。
それぞれの制度で確認が必要です。
相続放棄をして何も受け取らなければ、相続税がかからないから、控除の出番もないよ
控除は2割加算のあと
相続税額の2割加算の対象になる人が未成年者控除を受ける場合は、2割加算が先で、未成年者控除があとです。
算出税額(相続税の総額を、各人が取得した財産の割合で割り振った、その人の相続税額)を1.2倍にしてから、未成年者控除を差し引きます。
たとえば、2割加算の対象になる17歳の孫養子(親は存命)の算出税額が100万円なら、1.2倍した120万円から、未成年者控除10万円(18−17歳=1年、1年×10万円)を差し引いて、納める税額は110万円です。
2割加算の対象になる人の判定は、別の記事で解説しています。
障害者控除とのひっかけ
未成年者控除の1年あたりの控除額は、10万円です。
一方、未成年者控除とよく似た障害者控除(特別障害者)では、「1年あたり20万円」になるケースがあります。
2級では、未成年者控除の控除額を1年あたり20万円とした誤りの選択肢が出題されたことがあります。
| 未成年者控除 | 障害者控除 | |
|---|---|---|
| 年数の数え方 | 満18歳になるまで | 満85歳になるまで |
| 1年あたりの控除額 | 10万円 | 10万円 (特別障害者は20万円) |
障害者控除とは、障害者である相続人が、満85歳になるまでの年数に応じた金額を相続税額から差し引ける制度です
▷国税庁|タックスアンサー No.4167「障害者の税額控除」 ↗(外部サイト)
過去問
直近の過去問から、正答に必要となる主な知識をまとめます。
| 級 | 正答するための主な知識 |
|---|---|
| 2級 | ・未成年者控除額は「満18歳になるまでの年数×10万円」 ・1年あたり20万円は、障害者控除(特別障害者)の数字 |
| 1級 | ・2級の知識に加えて、相続放棄をして死亡保険金だけを受け取った未成年者も控除を受けられる ・応用編では、あん分後の算出税額から未成年者控除を差し引いて、納付すべき相続税額まで計算できる |
2級
相続人が未成年者である場合、その者の相続税額から控除する未成年者控除額は、原則として、その者が18歳に達するまでの年数に20万円を乗じた金額である。
【出典】日本FP協会 FP2級 学科試験 2026年公表分 問56の一部を加工して作成
見るのは、「20万円を乗じた」の部分です。
未成年者控除の1年あたりの控除額は、10万円です。
20万円は、障害者控除の特別障害者の数字です。
【正解】✕(誤り:10万円が正しい)
1級学科
未成年者である相続人が相続の放棄をし、みなし相続財産である死亡保険金のみを受け取って相続税の申告を行う場合、未成年者控除の適用を受けることはできない。
【出典】きんざい FP1級 学科試験〈基礎編〉2024年5月 問47の一部を加工して作成
見るのは、「相続の放棄をし」「死亡保険金のみを受け取って」の部分です。
法定相続人かどうかは、相続放棄がなかったものとして判定します。
この未成年者は、相続放棄がなかったものとすれば法定相続人に当たるので、死亡保険金にかかる相続税額から未成年者控除を差し引けます。
18歳まで養育費が必要なことは、相続放棄をしても変わりません。
【正解】✕(誤り:相続の放棄をしても、未成年者控除の適用を受けられる)
1級応用
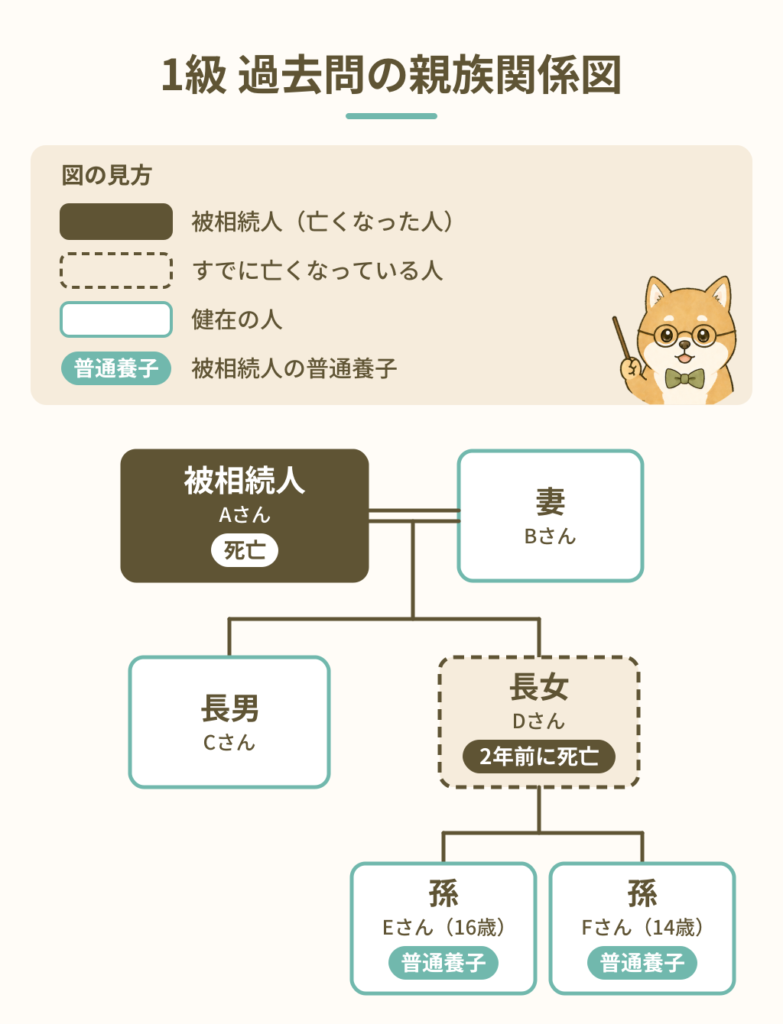
仮に、Aさんが現時点(2025年1月26日)において死亡し、長男Cさんに係る相続税の課税価格が6,960万円、孫Eさんに係る相続税の課税価格が1,740万円、相続税の課税価格の合計額が1億7,400万円である場合、次の1〜3に答えなさい。〔計算過程〕を示し、〈答〉は万円単位とすること。なお、孫Eさんは、これまでに相続税の未成年者控除の適用を受けたことがないものとする。
【出典】きんざい FP1級 学科試験〈応用編〉2025年1月 問64の一部を加工し、設例の親族関係図と共に作成
1 相続税の総額はいくらか。
2 長男Cさんの納付すべき相続税額はいくらか。
3 孫Eさんの納付すべき相続税額はいくらか。
この記事で解説した内容がでてくるのは、設問3の孫Eさんの税額だよ。
未成年者控除の出番は、計算のいちばん最後なんだ
相続税は、相続税の総額を先に計算し、その総額を各人が取得した課税価格の割合(あん分割合)で割り振って、各人の算出税額を出します。
未成年者控除を差し引くのは、あん分のあとの、孫Eさん自身の算出税額からです。
法定相続人は、妻Bさん・長男Cさん・孫Eさん・孫Fさんの4人です。
孫Eさん・Fさんは、被相続人(亡くなった人)であるAさんの養子であると同時に、先に死亡した長女Dさんの代襲相続人(相続人の子ども〈被相続人から見て孫〉が、死亡した親の代わりに相続人となる人)でもあります。
このように二重に相続権があっても、法定相続人の数では、1人として1回だけ数えます。
また、代襲相続人である孫は実の子ども(実子)とみなされるので、法定相続人の数に入れられる養子の人数の制限(実子がいる場合は1人まで)はかかりません。
法定相続分は、妻Bさんが2分の1です。
残りの2分の1は、いったん長男Cさん、養子としての孫Eさん、養子としての孫Fさん、長女Dさん(すでに死亡)の4人分に等分します(各8分の1)。
長女Dさんの8分の1は、代襲相続人である孫Eさん・Fさんが半分ずつ引き継ぎます(各16分の1)。
二重に相続権を持つ孫Eさん・Fさんの法定相続分は、養子としての8分の1と、代襲相続人としての16分の1を合わせた16分の3です。
計算の流れは、次のとおりです。
1.課税遺産総額を出す:1億7,400万円−(3,000万円+600万円×4人)=1億2,000万円
2.法定相続分で分けて、1人ずつ税額を計算する
3.全員分を合計する
| 法定相続人 | 法定相続分で分けた金額 | 税額 |
|---|---|---|
| 妻Bさん | 1億2,000万円×1/2=6,000万円 | 6,000万円×30%−700万円=1,100万円 |
| 長男Cさん | 1億2,000万円×1/8=1,500万円 | 1,500万円×15%−50万円=175万円 |
| 孫Eさん | 1億2,000万円×3/16=2,250万円 | 2,250万円×15%−50万円=287.5万円 |
| 孫Fさん | 孫Eさんと同じ2,250万円 | 287.5万円 |
相続税の総額:1,100万円+175万円+287.5万円+287.5万円=1,850万円
【正解】1,850万円
1.あん分割合を出す:6,960万円÷1億7,400万円=0.40
2.算出税額を出す:1,850万円×0.40=740万円
3.2割加算を確かめる:長男CさんはAさんの子(一親等の血族)なので、2割加算の対象になりません
【正解】740万円
1.あん分割合を出す:1,740万円÷1億7,400万円=0.10
2.算出税額を出す:1,850万円×0.10=185万円
3.2割加算を確かめる:孫Eさんは代襲相続人なので、2割加算の対象になりません
4.未成年者控除を差し引く:孫Eさんは16歳の法定相続人なので、未成年者控除(18−16歳=2年、2年×10万円=20万円)を差し引けます。185万円−20万円=165万円
【正解】165万円
まとめ
最後に、覚えておく決まりをおさらいします。
1.未成年者控除は、18歳未満の法定相続人が「満18歳になるまでの年数×10万円」を相続税額から差し引く制度。年数は1年未満切り上げなので、「18−満年齢」で計算できる。
2.制度の趣旨は、自立するまでの養育費への配慮。控除額は、18歳までの残り年数に比例する。
3.相続放棄をしても使える。18歳まで養育費が必要なことは、相続放棄で変わらない。
4.本人の相続税額から引ききれない分は、扶養義務者の相続税額から差し引ける。
5.2回目の相続では、1回目のときに計算した控除額のうち、まだ控除していない残りが限度。
6.「1年あたり20万円」は、障害者控除(特別障害者)の数字。
7.2割加算の対象になる人は、加算が先で、未成年者控除があと。