記事内のリンク先のサービス利用等により、当サイトに収益の一部が還元されることがあります。
FP試験では、相続人が2人以上いるときに各相続人が相続財産に対して持つ権利の割合、つまり法定相続分が問われます。
直近の出題回数は以下のとおりです。
| 級 | 直近の出題回数 |
|---|---|
| 3級(学科・実技) | 直近8回の公表分のうち8回 |
| 2級(学科・実技) | 直近9回の公表分のうち9回 |
| 1級(学科・応用) | 直近11回の公表分のうち8回 |
3級・2級では、親族関係図から法定相続分を答える問題が、毎回のように出題されています。
2級の実技と1級の応用編では、相続税の総額を計算する問題の最初の手順として、毎回この割合を使います。
この記事では、相続人の組み合わせごとの法定相続分と、相続放棄や代襲相続があるときの決め方を、3級から1級の過去問で解説します。
法定相続人の数は勉強したけど、法定相続分って何が違うの?
誰が法定相続人かが決まると、その組み合わせで法定相続分が決まるんだ。ただ、相続税の『法定相続人の数』は、相続税法が数え方を別に決めているから、少し違いが出てくるよ。今日は法定相続分のほうを固めよう!
1級FPライター
イシダ
FP全級を独学で一発合格(1級はきんざい学科→協会実技)/相続とタックスが得意/元・会計事務所/ Lancers金融ライタースペシャリスト認定
法定相続分とは
法定相続分とは、相続人が2人以上いるときに各相続人が相続財産に対して持つ権利の割合で、民法が定めているものです。
相続が開始すると、各相続人は、この割合に応じて被相続人の財産を受け継ぐ権利を持ちます。
法定相続分は相続人の組み合わせで決まる
法定相続分は、誰が相続人であるかによって変わります。
被相続人(亡くなった人)に配偶者がいれば、配偶者は常に相続人になります。
配偶者以外の血族には順位があり、第1順位が子、第2順位が直系尊属(父母など)、第3順位が兄弟姉妹です。
上の順位に親族がいれば、その順位の親族だけが相続人になり、下位の親族は相続人になりません。
配偶者のいる相続での法定相続分は、次のとおりです。
| 相続人の組み合わせ | 配偶者 | 血族相続人 |
|---|---|---|
| 配偶者と子 | 2分の1 | 2分の1 |
| 配偶者と直系尊属 | 3分の2 | 3分の1 |
| 配偶者と兄弟姉妹 | 4分の3 | 4分の1 |
同じ順位の相続人が複数いるときは、上記の割合を人数で均等に分けます。
たとえば、相続人が妻と、被相続人の兄・姉の2人なら、妻は4分の3で、兄と姉は、4分の1を2人で分けた8分の1ずつになります。
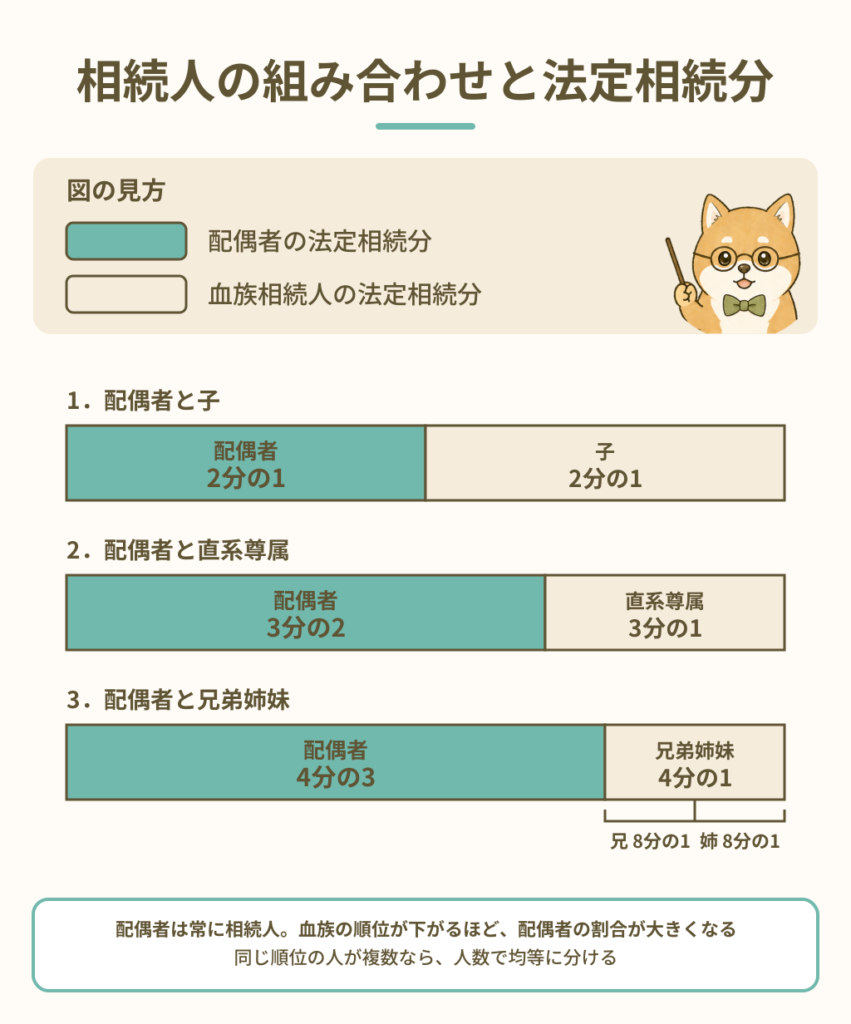
配偶者がいないときは、その順位の血族相続人だけで、全部を均等に分けます。
法定相続分のとおりに財産を分けなくてもよい
ただし、必ず法定相続分のとおりに財産を分けなければならない、というわけではありません。
被相続人が遺言で相続分を指定していれば、その指定が優先します。
遺言がなくても、相続人全員の話し合い(遺産分割協議)で合意すれば、法定相続分と違う分け方ができます。
3級や2級では、「法定相続分どおりに分割しなければならない」とする誤りの選択肢が出題されています。
法定相続分の覚え方
法定相続分は、配偶者の側から見ると覚えやすくなります。
配偶者の法定相続分は、どの組み合わせでも2分の1以上です。
一緒に相続する血族の順位が下がるほど、配偶者の割合は大きくなり、血族相続人の割合は小さくなります。
血族相続人の側は、2分の1から始めて、順位が1つ下がるごとに分母を1ずつ大きくすると覚えられます。
子は2分の1、直系尊属は3分の1、兄弟姉妹は4分の1です。
配偶者の割合はその残りなので、2分の1、3分の2、4分の3です。
どうして配偶者だけ、いつも半分以上なの?
夫婦の財産は、夫婦2人の協力で築かれたもの、という考え方があるからだよ。だから配偶者は常に相続人で、どの順位の血族と相続しても、半分以上を受け取る割合になっているんだ
実は、配偶者と子が相続人になる場合、かつては配偶者の法定相続分は2分の1より少ない割合でした。
しかし、子どもの数が減り、子が配偶者より多くの財産を受け取るケースが見られやすくなりました。
そこで、1980年の民法改正で、配偶者の法定相続分が引き上げられ、いまの割合になったのです。
当時の国会では、婚姻生活における配偶者の協力と貢献を、より評価すべきだと説明されています。
▷国会会議録検索システム(第91回国会 衆議院法務委員会、1980年4月4日) ↗(外部サイト)
養子・非嫡出子・半血の兄弟姉妹の法定相続分
被相続人に養子や非嫡出子がいても均等に分ける
第1順位である子どもたちの中に、被相続人の養子や非嫡出子(ひちゃくしゅつし)がいても、子どうしの法定相続分は均等です。実子と同じ扱いとなります。
非嫡出子とは、婚姻関係にない父母から生まれた子のことであり、問題文では「嫡出でない子」などと書かれます。
まず、養子の法定相続分が実子と同じなのは、養子が縁組の日から養親の嫡出子(法律上の婚姻関係にある父母の子)の身分を取得するためです。
非嫡出子については、かつては嫡出子の法定相続分の2分の1とされていましたが、2013年の最高裁判所の決定を受けて民法が改正され、嫡出子と同じになりました。
非嫡出子って、わかりやすくいえば、結婚していない相手との子だよね?
そう。意外と最近まで、法定相続分は結婚した夫婦の子の半分とされていたんだ。
でも、父母が結婚していたかどうかは、子ども自身が選べることじゃないよね?
最高裁は、それを理由に子どもに不利益を与えることは許されないと判断して、いまは嫡出子と同じになったんだ。
2級では、嫡出でない子の相続分を「2分の1」とする誤りの選択肢が出題されています。
▷裁判所|最高裁判所大法廷決定(平成25年9月4日) ↗(外部サイト)
被相続人の異父(異母)きょうだいは2分の1
ただし、いまでも均等にならない組み合わせが、1つだけあります。
第3順位の兄弟姉妹が相続人になるケースのうち、親が違う場合です。
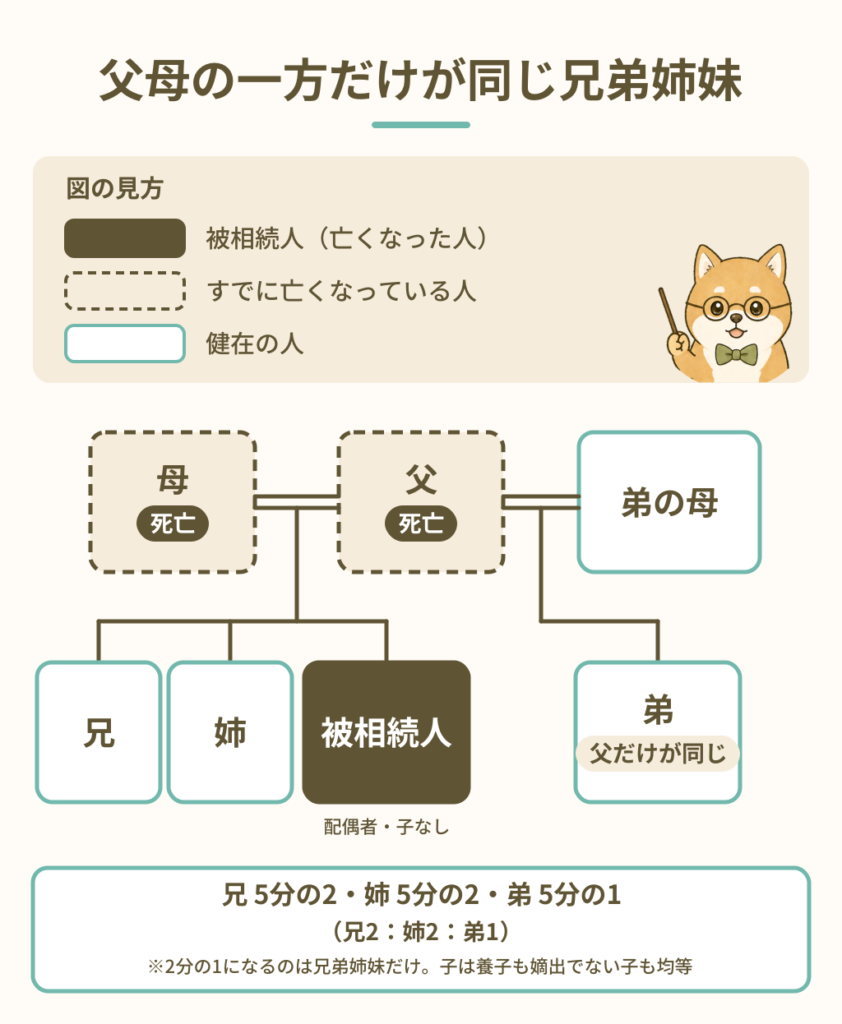
被相続人と父母の一方だけを同じくする兄弟姉妹(異父兄弟・異母兄弟)の法定相続分は、父母の双方を同じくする兄弟姉妹の2分の1となります。
たとえば、相続人が被相続人の兄・姉・弟の3人で、このうち弟だけ母親が違うとします。
その場合、法定相続分は兄2:姉2:弟1になり、弟の相続分は5分の1です。
兄弟姉妹が法定相続人になるときは、被相続人と同じ父母から生まれているか、どちらか一方だけが同じかで区別されたままなんだね
そういうこと。
父母の一方だけが同じ兄弟姉妹は、一般に『半血兄弟姉妹(はんけつけいていしまい)』と呼ばれるよ。
「親が『半分同じ』だから2分の1」で覚えよう。被相続人の子どもが法定相続人になる場合の非嫡出子が均等になった話と混同しないでね
FP2級・1級では、この異父・異母の兄弟姉妹の2分の1を問う選択肢が出題されています。
2分の1になるのは、あくまで第3順位の「兄弟姉妹」が法定相続人になる場合です。
第1順位の「子」が法定相続人になるケースの非嫡出子と混同しないようにしましょう。
第1順位の「子」は、親が結婚しているかどうかを子が選べないから不公平だ、という流れだったよね。
その一方で、第3順位の「兄弟姉妹」になると、同じ両親のもとで育った兄弟と異父・異母兄弟を同列には考えづらいという、被相続人の気持ちが考慮されているそうだよ。
意外なんだけど、けっこう「感情」とか「気持ち」を重視してくれてるんだね
▷国会会議録検索システム(第1回国会 参議院司法委員会、1947年9月23日) ↗(外部サイト)
法定相続分の難問「代襲相続」
FP試験に出題される法定相続分のうち、もっとも難しいのは代襲相続(だいしゅうそうぞく)を絡めた問題です。
代襲相続人は死亡した子の法定相続分を引き継ぐ
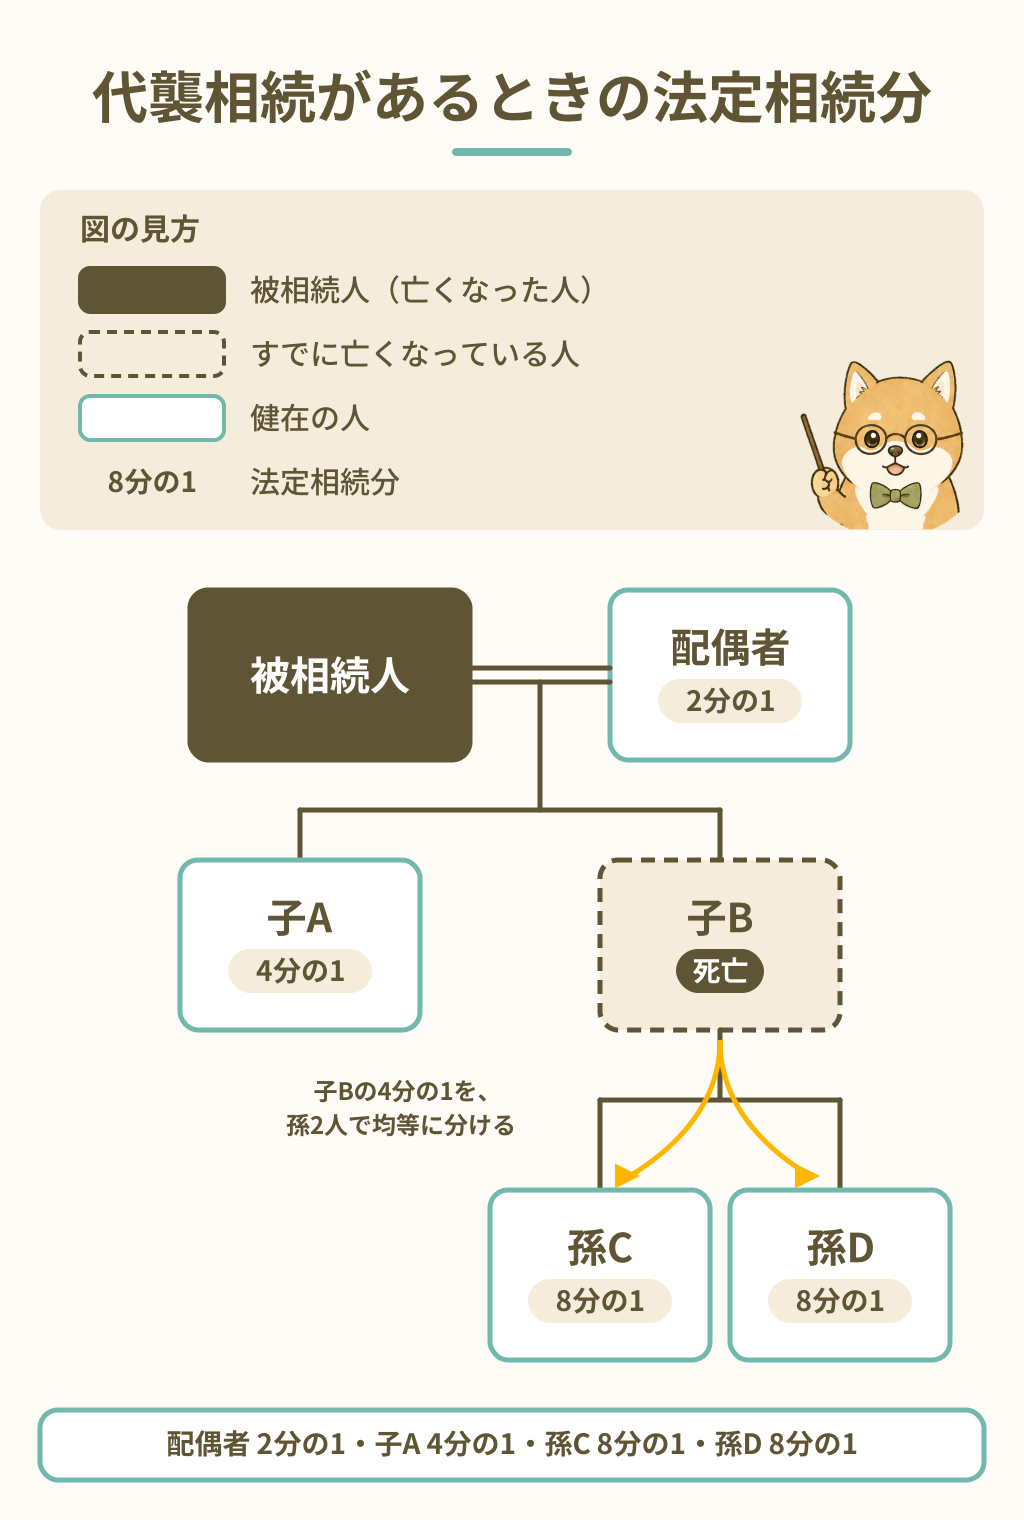
相続人になるはずだった第1順位の子が、被相続人より先に死亡していることがあります。
このときは、その人物の子ども(被相続人から見た孫)が、相続人の地位を引き継ぎ、代わりに相続人になります。
これを代襲相続(だいしゅうそうぞく)といいます。
代襲相続した孫の法定相続分は、死亡した子が受けるはずだった法定相続分と同じです。
孫が2人以上いれば、その分を均等に分けます。
死亡した場合のほか、相続欠格や廃除で相続権を失った場合にも、代襲相続は起こります。
相続欠格とは相続に関して重大な不正があったとき(例:被相続人を死なせる、騙して遺言を作成させるなど)、相続廃除とは被相続人の生前の意思で相続人から外されることをいうよ。
そんなことがあっても、無関係な子ども(被相続人から見た孫)にまで不利益が及ぶのはおかしいから、代襲相続は認められるんだね
さらに代襲相続は、第3順位の兄弟姉妹が相続人になる場合も、先に死亡した兄弟姉妹の子(被相続人から見た甥・姪)で起こります。
相続放棄をした子の子どもは代襲相続しない
一方、相続放棄をした人物の子ども(被相続人の孫など)には、代襲相続は起こりません。
相続放棄をすると、初めから相続人でなかったものとされるため、その人の代わりに子どもが相続する理由がないからです。
すでに亡くなっている場合は孫が相続人の地位を引き継げるけど、相続放棄なら引き継がれないんだね
そのとおり。
例題に『すでに死亡』と『相続放棄』の両方があるときは、この違いが問われているよ
【最難関】養子が代襲相続人にもなるときは両方の法定相続分を持つ
第1順位の子である被相続人の養子になっている孫が、代襲相続人でもある場合があります。
このとき、その孫は、養子としての法定相続分と、代襲相続人としての法定相続分の両方を持ちます。
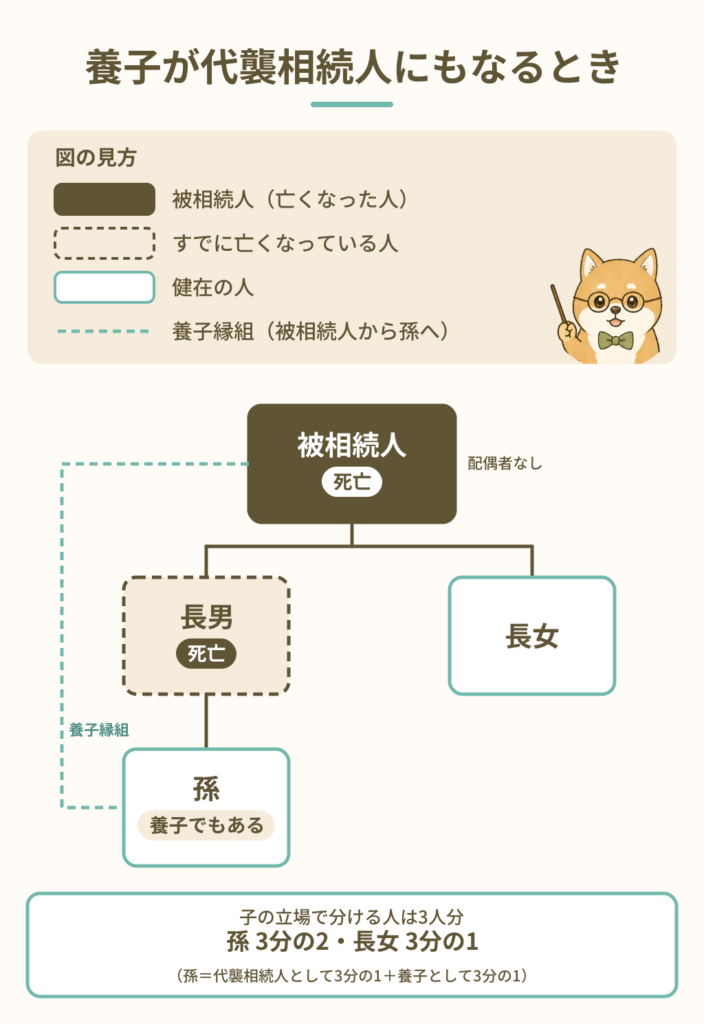
たとえば、被相続人に配偶者はおらず、子は長男と長女の2人で、長男は被相続人より先に死亡しているとします。
長男の子(被相続人から見た孫)は、被相続人の養子にもなっています。
このときの法定相続分は、長男(孫が代襲相続)、長女、養子としての孫の3人分なので、1人分は3分の1です。
孫は、長男の3分の1を代襲相続し、養子としての3分の1と合わせて、3分の2になります。
長女の法定相続分は、3分の1です。
相続税の基礎控除などを計算する『法定相続人の数』では、この孫は1人として数えたよね?
そう。法定相続分は養子の分と代襲相続人の分の両方を持つんだけど、さすがに相続税の基礎控除額の計算では1人分しか計上できないんだ。
代襲相続人の孫と孫養子とでは、相続税額の2割加算でも扱いが分かれます。
孫養子と代襲相続人の孫で2割加算の扱いが違う理由も、あわせて確認しておきましょう。
「法定相続分」と「法定相続人の数」の違い
相続税の基礎控除などを計算する「法定相続人の数」に含める相続人と、法定相続分が与えられる相続人との範囲の違いをまとめます。
養子は何人いても法定相続分を持つ
被相続人の養子は、第1順位の子として、実子と同様に法定相続分が計算されます。
一方、相続税の基礎控除(3,000万円+600万円×法定相続人の数)などの計算に必要な「法定相続人の数」では、養子縁組が税負担を無制限に減らす手段にならないよう、計上できる養子の数に制限があります。
法定相続人の数に含めることのできる養子は、被相続人に実子がいれば1人まで、実子がいなければ2人までです。
たとえば、被相続人に配偶者はおらず、実子1人と養子3人がいるとします。
法定相続分は、子4人で均等に分けて、4分の1ずつです。
一方、法定相続人の数に数えるのは、実子1人と養子1人の2人であり、相続税の基礎控除額は4,200万円となります。
相続放棄した人に法定相続分はない
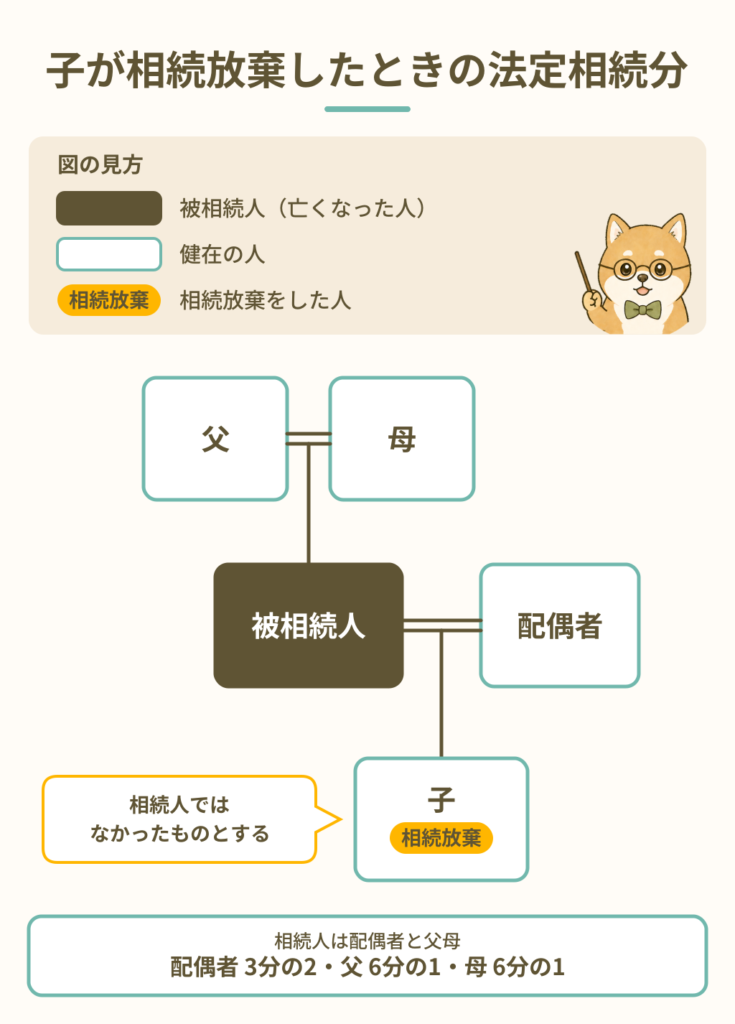
相続放棄をした人は、初めから相続人でなかったものとされます。
もし相続人の一人が相続放棄した場合、その人を相続人から外して、法定相続分を計算し直すこととなります。
たとえば、被相続人に配偶者と子1人と父母がいて、子が相続放棄をしたとします。
この場合、第1順位がいなくなるため、相続人は配偶者と第2順位の父母になります。
法定相続分は、配偶者が3分の2、父母が3分の1を2人で分けて6分の1ずつになります。
しかし、相続税の「法定相続人の数」では、相続放棄があっても、なかった状態のままで法定相続人の数を計算します。
この例では、相続税の法定相続人の数は2人(配偶者・子)であり、基礎控除額は4,200万円となります。
相続放棄をすることによって、法定相続人の数(基礎控除額)を操作できないようにしているんだ
相続税の総額の計算問題でも法定相続分が使われる
相続税の総額は、課税遺産総額を、各相続人が法定相続分どおりに取得したと仮定して計算します。
計算の手順は次のとおりです。
- 課税遺産総額(各人の課税価格の合計から、基礎控除を差し引いた後の金額)をそれぞれの法定相続分に分ける
- 1の額(各人の法定相続分に応じた取得金額)に、相続税の速算表をつかって、各人の税額を算出する
- 2の各人の税額を合計する(これが相続税の総額)
たとえば、相続人が妻と子2人で、課税遺産総額が6,000万円だとします。
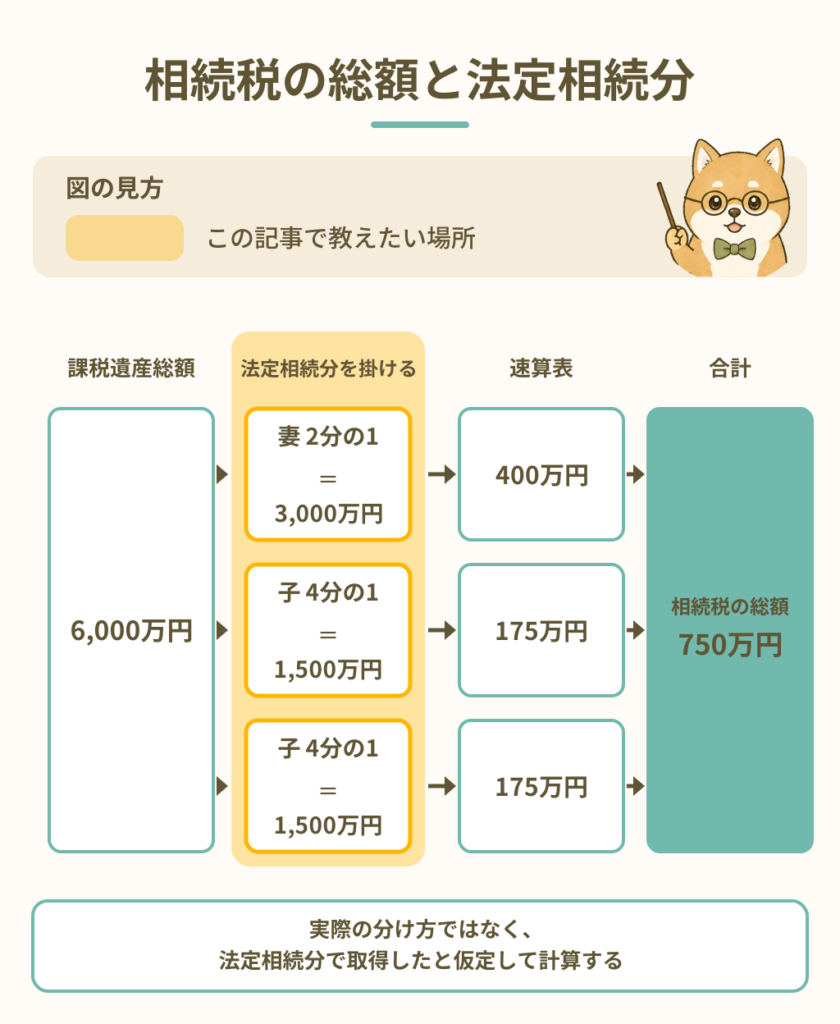
妻の法定相続分は2分の1なので、6,000万円×2分の1=3,000万円です。
3,000万円に対する税額は、3,000万円×20%−200万円=400万円です。
子の法定相続分は4分の1ずつなので、1人あたり6,000万円×4分の1=1,500万円です。
1,500万円に対する税額は、1,500万円×15%−50万円=175万円ずつです。
相続税の総額は、400万円+175万円+175万円=750万円になります。
相続税の総額は、各人が実際に取得した財産の割合で按分し、各人の控除(例:未成年者控除など)を適用することで、それぞれ納付する相続税額が決まります。
どうしてわざわざ「法定相続分」で分けて相続税を計算するの?
実際に取得した分で計算しちゃだめなの?
実際の遺産の分け方で相続税の総額が決まると、分け方次第で相続税が変わってしまうからね。
相続税率は10%~55%の超過累進税率であり、1,000万円以下の部分は10%です。
もし、法定相続分で分けず実際に取得した財産で計算できるとしたなら、極端な例ですが、複数人で1,000万円ずつに分ければ最低税率に押さえることができてしまいます。
法定相続分で分ける方法なら、相続税の総額を税率で操作することはできません。
この方式は1958年の改正で採られたものです。
かつては取得財産に税率を適用していましたが、それだと遺産分割の状況によって税負担が大きく変わるため是正されました。
▷国会会議録検索システム(第28回国会 参議院大蔵委員会、1958年2月27日)↗(外部サイト)
按分したあとの各人の税額から控除をどう差し引くかは、未成年者控除を差し引く順番と計算を例に解説しています。
法定相続分の過去問
直近の過去問から、正答に必要となる主な知識をまとめます。
| 級 | 正答するための主な知識 |
|---|---|
| 3級 | 相続人の組み合わせによる法定相続分を計算できる(相続放棄や代襲相続を絡めた問いあり)。相続税の総額の計算もできる。 |
| 2級 | 3級の知識に加え、養子・嫡出でない子の法定相続分を計算できる。父母の一方だけが同じ兄弟姉妹は2分の1。代襲相続人の相続分は、被代襲者の相続分と同じ。 |
| 1級 | 2級の知識に加え、相続放棄・代襲相続・養子が1つの例題で重なっても、法定相続分を計算できる。 |
3級
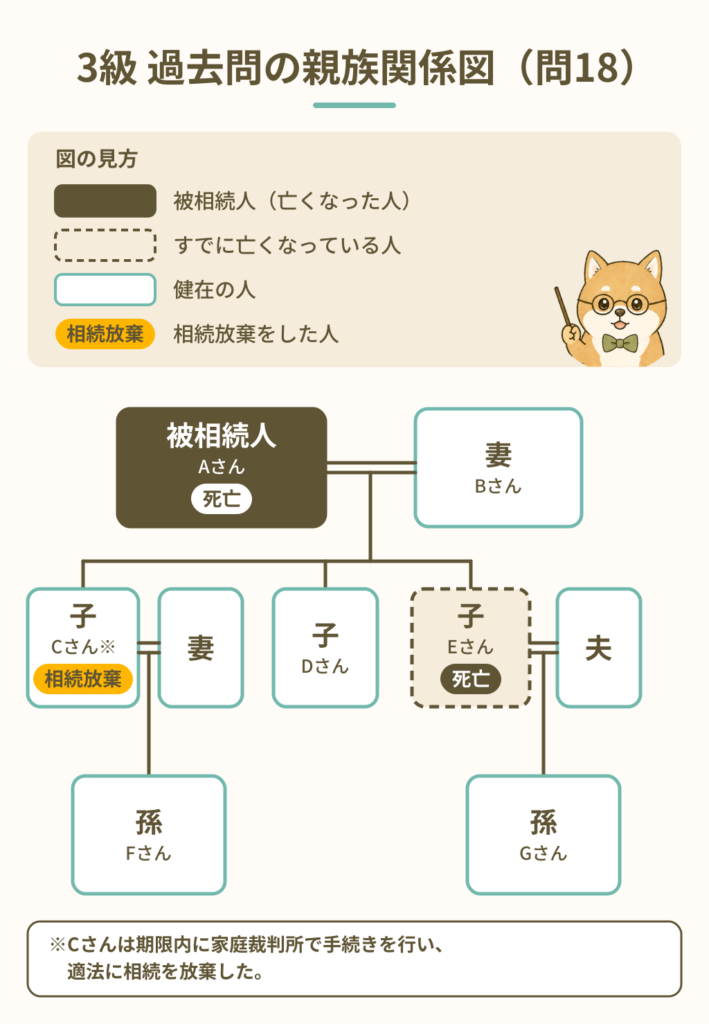
Aさん(被相続人)の〈親族関係図〉が下記のとおりである場合、民法上の相続人および法定相続分の組み合わせとして、最も適切なものはどれか。
1.Bさん1/2 Dさん1/2
2.Bさん1/2 Dさん1/4 Gさん1/4
3.Bさん1/2 Dさん1/6 Gさん1/6 Fさん1/6
【出典】日本FP協会 FP3級 実技試験〈資産設計提案業務〉2026年公表分 問18の一部を加工して作成
ポイントは、相続放棄をしたCさんと、すでに死亡しているEさんの扱いです。
まず、すでに死亡しているEさんの相続分は、子のGさんが代襲相続します。
一方、相続放棄したCさんは、初めから相続人でなかったものとされます。
そのため、Cさんの子のFさんは代襲相続しません。
したがって相続人は、妻のBさんが2分の1、子のDさんと、Eさんを代襲相続するGさんが4分の1ずつです。
【正解】2(Bさん1/2・Dさん1/4・Gさん1/4)
Aさん(被相続人)の〈親族関係図〉および〈相続に係る相続税の課税遺産総額(課税価格の合計額から遺産に係る基礎控除額を控除した金額)〉が下記のとおりである場合、Aさんの相続に係る相続税の総額として、正しいものはどれか。
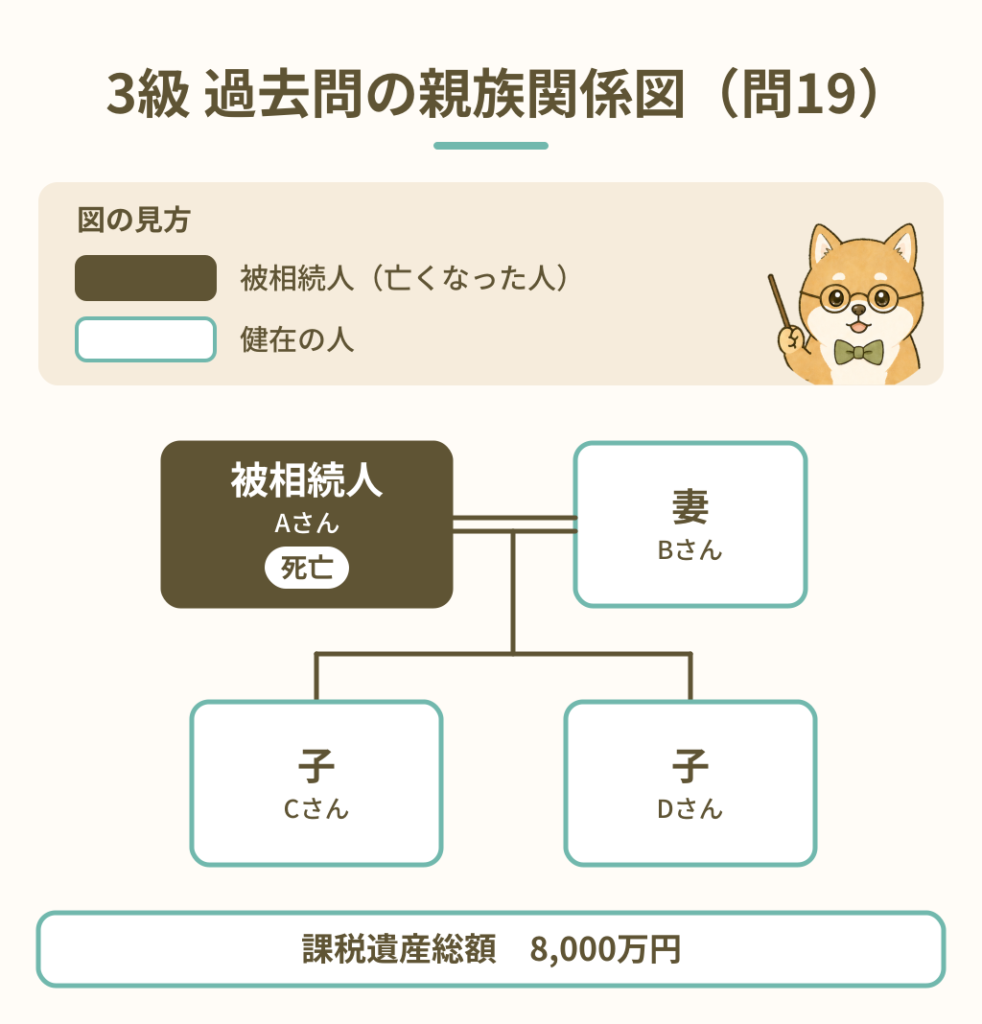
〈課税遺産総額:8,000万円〉
1.500万円 2.1,100万円 3.1,700万円
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超 3,000万円以下 | 15% | 50万円 |
| 3,000万円超 5,000万円以下 | 20% | 200万円 |
| 5,000万円超 1億円以下 | 30% | 700万円 |
| 1億円超 2億円以下 | 40% | 1,700万円 |
| 2億円超 3億円以下 | 45% | 2,700万円 |
| 3億円超 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
【出典】日本FP協会 FP3級 実技試験〈資産設計提案業務〉2024年公表分 問19の一部を加工して作成
相続税の総額は法定相続分で取得したと仮定して計算します。
問題文の「課税遺産総額」が基礎控除額を差し引いた後の金額である点は、読み違えないよう注意したい点です。
妻のBさんの法定相続分は2分の1なので、8,000万円×2分の1=4,000万円で、税額は4,000万円×20%−200万円=600万円です。
子のCさん・Dさんの法定相続分は4分の1ずつなので、1人あたり8,000万円×4分の1=2,000万円で、税額は2,000万円×15%−50万円=250万円ずつです。
相続税の総額は、600万円+250万円+250万円=1,100万円です。
【正解】2(1,100万円)
親族関係図をつかった例題は、本番までにいくつか問題を見て慣れておいた方がよいです。
問題を続けて解いて慣れるなら、3級の本番形式で解ける予想模試が手軽です。
2級
民法上の相続分に関する次の記述のうち、最も不適切なものはどれか。
1)養子の法定相続分は、実子の法定相続分と同じである。
2)嫡出でない子の法定相続分は、嫡出である子の法定相続分の2分の1である。
3)父母の一方のみを同じくする兄弟姉妹の法定相続分は、父母の双方を同じくする兄弟姉妹の法定相続分の2分の1である。
4)代襲相続人が1人である場合、その代襲相続人の法定相続分は、被代襲者が受けるべきであった法定相続分と同じである。
【出典】日本FP協会 FP2級 学科試験 2025年公表分 問53
ポイントは、2)の「2分の1」です。
嫡出でない子の法定相続分は、嫡出子と同じです。
一方、3)の父母の一方のみを同じくする兄弟姉妹の2分の1は、現在も残っている決まりです。
1)の養子、4)の代襲相続人も、この記事で説明したとおりです。
【正解】2)(嫡出でない子の法定相続分は、嫡出子と同じ)
2級では、法定相続分の知識を前提にした問題が、毎回のように出題されます。
本番の形式で確かめるなら、おすすめの予想模試とその使い方を参考にしてください。
1級
相続人が被相続人の兄と姉と弟の3人である場合に、兄と姉は被相続人と父母を同じくするが、弟は被相続人と父母の一方のみを同じくするときは、弟の法定相続分は5分の1となる。
【出典】きんざい FP1級 学科試験〈基礎編〉2026年5月 問44の一部を加工して作成
ポイントは、相続人が第3順位の兄弟姉妹であること、そして「父母の一方のみを同じくする」の説明です。
半血兄弟姉妹の法定相続分は、全血の2分の1ですので、弟の法定相続分は、兄・姉の2分の1です。
兄2:姉2:弟1なので、弟は5分の1です。
【正解】◯
一番少ない相続人(この問題では弟)に◯を一つ、法定相続分が倍になる兄と姉に◯を2つずつ書き込むと、◯が5つになるため、分母が5、それぞれ2:2:1であることが視覚的にわかるのでおすすめです。
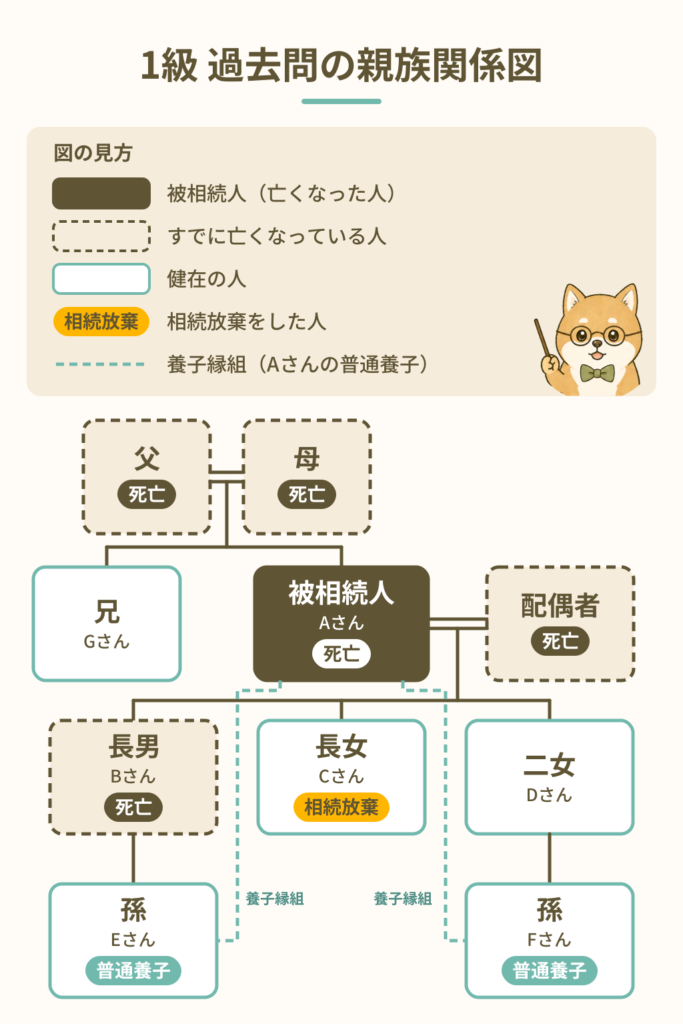
下記は、2026年1月25日に死亡したAさんの親族関係図である。孫Eさんおよび孫Fさんは、Aさんの普通養子(特別養子縁組以外の縁組による養子)である。また、長女Cさんは、相続の放棄をしており、Aさんの配偶者および父母、長男Bさんは、Aさんの相続開始前に死亡している。
二女Dさんの法定相続分は、4分の1である。
【出典】きんざい FP1級 学科試験〈基礎編〉2026年1月 問48の一部を加工して作成
ポイントは、相続放棄をした長女Cさん、すでに死亡している長男Bさん、養子になっている孫Eさん・孫Fさんの扱いです。
配偶者はすでに死亡しているので、相続人は第1順位の子です。
実子はB・C・Dの3人ですが、長女Cさんは相続放棄をしたので、初めから相続人でなかったものとされます。
したがって法定相続分は、長男Bさん(孫Eさんが代襲相続)、二女Dさん、養子としての孫Eさん、養子としての孫Fさんの4人分なので、1人分は4分の1です。
孫Eさんは、長男Bさんの4分の1を代襲相続し、養子としての4分の1と合わせて、2分の1になります。
二女Dさんと孫Fさんは、4分の1ずつです。
【正解】◯
1級では、相続放棄・代襲相続・養子が1つの親族関係図に重なった形で問われます。
筆者は亡くなった人に(失礼ながら)✕印をつけ、法定相続人に◯印をつけてから、まず配偶者の法定相続分、次にそれ以外の法定相続分を計算していました。
孫養子であり代襲相続人でもある人物(この問題ではE)に◯を2つつけることがポイントです。
法定相続分については、この問題が最難関レベルです。落ち着いて手順を踏めば解ける問題ですので、本番前に練習しておくことがおすすめです。
一発合格者が過去問対策に切り替えた勉強法は、1級のテキスト・問題集の選び方とあわせて紹介しています。
まとめ
最後に、覚えておく決まりをおさらいします。
- 法定相続分は、相続人が2人以上いるときの、各相続人の相続財産に対する権利の割合。遺言の指定や遺産分割協議の合意があれば、違う分け方になる。
- 配偶者は常に相続人。配偶者と子なら2分の1ずつ、配偶者と直系尊属なら3分の2と3分の1、配偶者と兄弟姉妹なら4分の3と4分の1。血族相続人の側を、2分の1から分母を1ずつ大きくして覚える。
- 同じ順位の人は均等に分ける。養子も非嫡出子も、実子と同じ。
- 父母の一方だけが同じ兄弟姉妹は、双方が同じ兄弟姉妹の2分の1。
- 先に死亡した子の分は、その子ども(孫)が代襲相続する。相続放棄した子の子どもは代襲相続しない。養子が代襲相続人にもなるときは、両方の法定相続分を持つ。
- 相続人ではなかったものとして法定相続分を計算し直す。養子の人数の制限は、相続税の「法定相続人の数」だけの決まり。
- 相続税の総額は、法定相続分で取得したと仮定して計算する。