記事内のリンク先のサービス利用等により、当サイトに収益の一部が還元されることがあります。
FP試験では、亡くなった人から生前に贈与された財産を相続税の計算に加算する、生前贈与加算が問われます。
直近の出題回数は以下のとおりです。
| 級 | 直近の出題回数 |
|---|---|
| 3級(学科・実技) | 直近8回の公表分のうち1回(2026年公表分で初出題) |
| 2級(学科・実技) | 直近9回の公表分のうち1回 |
| 1級学科 | 直近11回の公表分のうち6回 |
1級学科では、贈与の一覧から加算額を計算させる問題が、2026年の3回の試験で続けて出題されています。
2級の実技でも、課税価格の計算問題の前提として毎回のように顔を出します。
加算の期間がちょうど3年から7年へ延びている最中の、これから出題が増えると見込まれる論点です。
この記事では、「生前贈与加算は、相続直前の駆け込み贈与で相続税を軽くするのを防ぐ決まり」という制度の趣旨から、丸暗記にたよらずに選択肢の正誤を判定できる解き方を解説します。
亡くなる直前に全部贈与してもらえば、相続税はかからなくなるんじゃないの?
それを防ぐのが生前贈与加算だよ。
いつの贈与までさかのぼるのか、理由からわかるように解説するね
1級FPライター
イシダ
FP全級を独学で一発合格(1級はきんざい学科→協会実技)/相続とタックスが得意/元・会計事務所/ Lancers金融ライタースペシャリスト認定
生前贈与加算とは
生前贈与加算とは、相続や遺贈(遺言で財産を渡すこと)で財産を取得した人が、被相続人が亡くなる前の一定期間内に贈与で取得していた財産を、相続税の課税価格に加算する制度です。
「生前にもらった財産」と「相続でもらった財産」を合わせて、相続税を計算するイメージです。
なぜ生前贈与した財産を相続税に加算するのか
駆け込み贈与を防ぎ相続税との一体課税を目指す
生前に財産を贈与すると、相続のときに残る財産が減り、その分だけ相続税の負担を軽くできるためです。
相続税は、亡くなった人が残した財産額に応じて計算されます。
亡くなる前に、財産を残したい相続人などに配ってしまえば、亡くなったときの相続税を減らすことができます。
いわゆる、「駆け込み贈与」です。
これを防ぐため、相続開始前の一定期間内に贈与された財産は、相続税の課税価格に加算して、相続税を計算します。
つまり、亡くなる直前の贈与分を、相続と一つにして課税するねらいがあるのです。
加算するのは贈与時の価額
相続財産に加算する額は、贈与されたときの価額です。
たとえば、贈与されたときに300万円だった株式が、相続開始のときに500万円へ値上がりしていても、加算するのは300万円です。
どんな生前贈与が加算されるのか
対象は暦年課税による贈与
原則として、亡くなった人から加算対象期間内に『暦年課税』の贈与で取得した財産が加算されます。
『暦年課税』とは、毎年1月1日〜12月31日までの「暦年」を区切りとして贈与税を計算する、原則的な方式です。
年110万円の基礎控除があります。
もう一つの課税方式に『相続時精算課税』がありますが、こちらはもともと相続税と一体課税のしくみになっているため、生前贈与加算の対象ではありません。
贈与税がかからなかった部分も加算される
生前贈与加算は、亡くなる直前の贈与分を相続税と一体で課税することがねらいです。
そのため、暦年課税には年110万円の基礎控除がありますが、110万円以下で贈与税がかからなかった贈与分も漏れなく生前贈与加算の対象となります。
110万円以下なら贈与税はかからないのに、加算はされるの?
されるよ。
この決まりが防ぎたいのは、贈与税の納め漏れじゃなくて、駆け込み贈与分を相続と一体で課税することだからね
加算対象期間は相続開始の時期で変わる
加算対象期間は、もともと相続開始前3年以内でしたが、2024年の改正で7年以内へ延びることになり、いまはその移行の最中です。
| 相続開始日 | 加算対象期間 |
|---|---|
| 2026年12月31日まで | 相続開始前3年以内 |
| 2027年1月1日から 2030年12月31日まで | 2024年1月1日から相続開始日まで |
| 2031年1月1日以後 | 相続開始前7年以内 |
延長の対象になるのは2024年1月1日以後の贈与なので、7年がまるごと加算対象になるのは2031年からです。
延長された部分(相続開始前3年超7年以内)の贈与は、その合計額から、総額100万円を控除した残額を加算します。
延長部分の贈与が合計100万円以下なら、延長部分からの加算はありません。
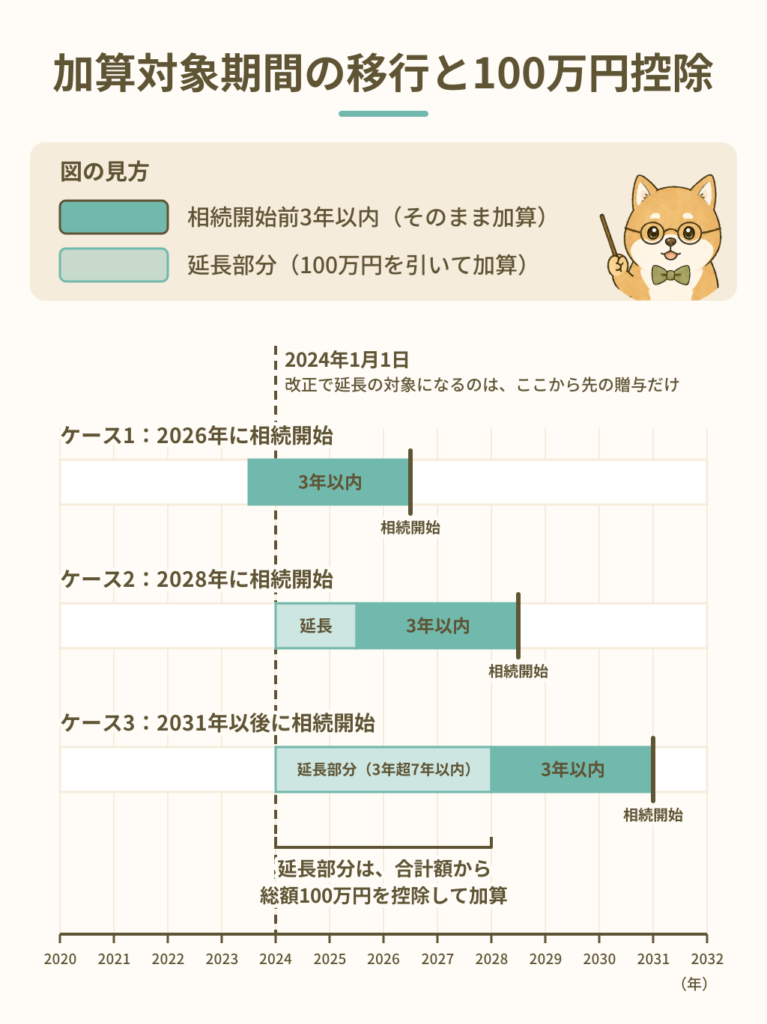
【図解挿入予定:加算対象期間の移行と100万円控除(3つのケースの横帯:ケース1「2026年に相続開始」=相続開始前3年以内/ケース2「2028年に相続開始」=3年以内+2024年1月1日までの延長部分(別の色)/ケース3「2031年以後に相続開始」=3年以内+3年超7年以内の延長部分(別の色)。延長部分に「合計額から総額100万円を控除して加算」と添える)】
なぜ100万円を控除するのかというと、何年も前の少額の贈与まですべて記録して加算するのは、手間がかかりすぎるためです。
つまり、相続税の申告をするときの事務負担に配慮されたものと説明されています。
▷国税庁|タックスアンサー No.4161「贈与財産の加算と税額控除(暦年課税)」 ↗(外部サイト)
加算されない生前贈与がある
ぜったい、何が何でも生前贈与加算はされるの?
ううん。
政策的な配慮があって非課税になった分まで課税することはしないんだ
政策的配慮により非課税となった贈与
次の制度の適用を受けて非課税になった贈与分は、生前贈与加算の対象になりません。
1.贈与税の配偶者控除の適用部分
2.直系尊属からの住宅取得等資金の贈与の非課税の適用部分
3.直系尊属からの教育資金の一括贈与の非課税の適用部分
4.直系尊属からの結婚・子育て資金の一括贈与の非課税の適用部分
これらは、配偶者の住まい、若年世代の住宅の取得、教育、結婚・子育てを後押しする政策のための控除や非課税です。
政策で後押しした部分を、あとから相続税に加算してしまっては効果が薄れるため、と考えると自然です。
なお、教育資金と結婚・子育て資金は、贈与した人が亡くなったときに使い残し(管理残額)があると、別の決まりで相続税の対象になることがあります。
贈与税の配偶者控除の仕組みは、次の記事で理由から解説しています。
相続時精算課税の贈与は別の決まりで加算される
『相続時精算課税』を選んだ贈与は、もともと相続と一体課税のしくみになっているため、生前贈与加算の対象ではありません。
いつ贈与したかに関係なく、相続税の計算時に相続財産として精算されます。
「だったら、生前贈与加算とは無関係じゃないか」と思われるかもしれません。
しかし、FP試験で注意したいのが、2024年1月1日以後、『相続時精算課税』にも年110万円の基礎控除が創設されたことです。
ここからが間違えやすいのですが、『暦年課税』の基礎控除110万円は、生前贈与加算の対象になります。
ねらいは駆け込み贈与を相続税と一体で課税することなので、たとえ贈与税がかからなかった分があっても、まとめて加算します。
一方、『相続時精算課税』の基礎控除110万円は相続時に精算されません。
つまり、贈与税も相続税もかからないのです。
『相続時精算課税』はもともと相続と一体で課税する制度なので、政府としては普及させたい制度なんだ。
そのため、暦年課税と同額の基礎控除を創設し、さらに相続でも加算しなくてよいというダブルの特典をつけたイメージで覚えるとよいよ
実際、財務省の税制改正解説では、『相続時精算課税』に基礎控除を創設し、相続でも基礎控除部分を精算しないことで、制度の使い勝手が向上することを期待していると説明しています。
この違いは、あとで解く1級の計算問題で使います。
なぜ相続で財産を取得した人が対象なのか
生前贈与加算の対象になるのは、贈与を受けた相手が亡くなり、その人(被相続人)から、相続や遺贈でも財産を取得した人です。
つまり、生前と死亡時の両方で財産を取得している人が対象になります。
駆け込み贈与を防ぐなら、贈与を受けた人を全員対象にすればいいのに
生前贈与加算は、あくまで『相続税』で生前贈与分の税を調整する制度。
相続税のかからない人まで調整するものではないんだ
生前贈与加算は、贈与税の決まりではなく、相続税の計算の決まりです。
そのため、贈与を受けたという事実ではなく、亡くなった人から相続税の対象となる財産を取得したかどうかで判定します。
ちなみに、相続で取得した財産だけなら相続税が0円になる見込みでも、財産を取得している以上、生前贈与加算は行われます。
相続放棄をした人も対象になることがある
それでは、生前贈与を受けている人が相続放棄をした場合、生前贈与加算を100%逃れられるでしょうか。
答えはノーです。
相続放棄をしても、死亡保険金など相続税の対象となる財産を取得している場合は、生前贈与加算の対象になります。
あくまで、相続税の対象となる財産を取得したかどうかで判定するため、相続放棄をしたかどうかは関係ありません。
死亡保険金がなぜ相続税の対象になるのかは、次の記事で理由から解説しています。
すでに納めた贈与税は相続税額から差し引ける
加算された財産について納めていた贈与税があるときは、その贈与税の分を相続税額から差し引けます(贈与税額控除)。
贈与税を納めた財産にそのまま相続税をかけると、二重課税になるからだよ
たとえば、親などから基礎控除を超える210万円の生前贈与を受け、贈与税の申告をし、10万円を納税していたとします。
しかし後の相続で、この210万円が相続税の計算に加算された場合、同じ財産に贈与税と相続税が二重にかかります。
そこで、相続税額から納めた贈与税10万円を差し引いて、二重の負担を調整します。
ただし、相続税額から差し引ききれない分があっても、還付はされません(1級で問われます)。
仮に相続税が8万円なら0円になるだけで、2万円が還付されることはないんだね
そう。
でも相続時精算課税の贈与税額控除なら、相続税を超えた分は還付が受けられるよ。
相続時精算課税は非課税限度額(通算2,500万円)を超えた分に『一律20%』というかなり雑な計算方法で贈与税を納めさせ、相続税の申告時に全額を精算します。
後から返してもらえるなら大ざっぱに徴収されても、まあ許せるか……
生前贈与加算の過去問
直近の過去問から、正答に必要となる主な知識をまとめます。
| 級 | 正答するための主な知識 |
|---|---|
| 3級 | ・生前贈与加算の対象は、相続や遺贈で財産を取得した人 ・贈与を受けていても、財産を取得しなかった人は加算されない |
| 2級 | ・加算対象期間は7年へ移行中 ・延長部分(相続開始前3年超7年以内)の贈与は、合計額から総額100万円を控除した残額を加算する |
| 1級 | ・相続開始日から加算対象期間を判定して、加算額を計算できる ・加算するのは贈与時の価額 ・相続時精算課税の分は110万円を控除した残額 ・贈与税額控除に還付はない |
3級
相続が開始した年の前年に被相続人から暦年課税による贈与により取得した財産は、その受贈者が相続または遺贈により財産を取得しなかった場合であっても、原則として、相続税の課税対象となる。
【出典】日本FP協会 FP3級 学科試験 2026年公表分 問28
見るのは、「財産を取得しなかった場合であっても」の部分です。
生前贈与加算の対象は、相続や遺贈で財産を取得した人です。
財産を取得しなかった受贈者は、加算の対象にならず、贈与税の課税で完結します。
【正解】✕(誤り:相続または遺贈により財産を取得しなかった場合は、相続税の課税対象とならない)

2級
「長女Dさんが、2024年中にAさんから暦年課税に係る贈与を受け、その贈与がAさんの相続開始前( ① )年以内の贈与となる場合、Aさんの相続に係る相続税額の計算上、その贈与により取得した財産の価額を相続税の課税価格に加算します。ただし、加算対象贈与財産のうちAさんの相続開始前3年以内に取得した財産以外の財産については、その財産の価額の合計額から( ② )万円を控除した残額を加算します」
【出典】きんざい FP2級 実技試験〈中小事業主資産相談業務〉2024年9月 問15の一部を加工して作成
空欄①は、改正後の加算対象期間です。
7年が入ります。
空欄②は、延長部分の控除です。
相続開始前3年以内の分以外(延長部分)は、価額の合計額から総額100万円を控除した残額を加算します。
【正解】①7(年)②100(万円)

1級
相続開始前に被相続人から暦年課税による贈与により取得し、相続税の課税価格の計算の基礎となった財産がある場合、相続税額の計算上、当該財産の取得について課せられた贈与税額を控除することができ、相続税額から控除しきれない場合は、税額の還付を受けることができる。
【出典】きんざい FP1級 学科試験〈基礎編〉2025年5月 問48の一部を加工して作成
見るのは、「控除しきれない場合は、税額の還付を受けることができる」の部分です。
贈与税額控除は、同じ財産への二重の負担を調整するための控除です。
相続税額から差し引ききれない分があっても、還付はされません。
還付を受けられるのは、相続時精算課税の贈与税額控除です。
【正解】✕(不適切:相続税額から控除しきれない場合でも、還付を受けることはできない)
1級計算問題
Aさんは、2026年1月25日に死亡した父から、下記の〈贈与財産の概要〉のとおり、贈与を受けていた。Aさんが贈与を受けた財産につき、父の相続に係る相続税の課税価格に加算される金額として、次のうち最も適切なものはどれか。なお、いずれの財産も贈与税の課税対象となり、ほかに贈与は受けていないものとする。また、Aさんは贈与を受けた財産について贈与税の各種非課税制度の適用を受けていないものとする。
【贈与財産の概要】
・2022年12月30日:父から株式(暦年課税)150万円
・2023年3月10日:父から現金(暦年課税)100万円
・2023年10月20日:父から現金(暦年課税)200万円
・2024年11月20日:父から土地(相続時精算課税)1,000万円
※価額はいずれも贈与時の価額(相続税評価額)
【出典】きんざい FP1級 学科試験〈基礎編〉2026年1月 問47の一部を加工して作成
1)1,190万円
2)1,240万円
3)1,300万円
4)1,340万円
最初の一歩は、相続開始日から加算対象期間を判定することだよ
相続開始は2026年1月25日です。
2026年12月31日までに開始した相続なので、加算対象期間は相続開始前3年以内(2023年1月25日以後)です。
1.2022年12月30日の株式150万円:加算対象期間より前なので、加算されません
2.2023年3月10日の現金100万円と、2023年10月20日の現金200万円:加算されます(贈与時の価額)
3.2024年11月20日の土地1,000万円:相続時精算課税の贈与なので、基礎控除110万円を控除した890万円を加算します
加算される金額:100万円+200万円+890万円=1,190万円
『7年』って覚えてたら、150万円の株式も足しちゃいそう
2026年までに開始した相続は、まだ3年以内なんだ。
7年がまるごと対象になるのは2031年からだよ
今が一番むずかしいのね……
【正解】1(1,190万円)
まとめ
最後に、覚えておく決まりをおさらいします。
1.生前贈与加算は、相続直前の駆け込み贈与に対し、相続との一体課税をめざす決まり。亡くなった人から加算対象期間内に暦年課税の贈与で取得した財産を、相続税の課税価格に加算する。
2.加算対象期間は3年から7年へ移行中。2026年12月31日までに開始した相続は3年以内で、7年がまるごと対象になるのは2031年から。延長部分(最大4年分)の贈与は、合計額から総額100万円を控除した残額を加算する。
3.加算するのは贈与時の価額。110万円以下で贈与税がかからなかった贈与も加算される。
4.贈与税の配偶者控除・住宅取得等資金・教育資金・結婚子育て資金の適用部分は加算されない(政策で後押しした部分のため)。
5.加算の対象は、相続や遺贈で財産を取得した人。財産を取得しなかった人は対象にならない。相続放棄をした人も、死亡保険金などを取得すれば対象になり得る。
6.加算された財産について納めた贈与税は、相続税額から差し引ける(贈与税額控除)。差し引ききれなくても、還付はされない。
7.相続時精算課税の贈与は別の決まりで加算され、110万円の基礎控除を控除した残額を加算する。