記事内のリンク先のサービス利用等により、当サイトに収益の一部が還元されることがあります。
FP試験では、相続や遺贈(遺言で財産を渡すこと)で財産を取得した人のうち、誰の相続税が2割加算されるかが問われます。
直近の出題回数は以下のとおりです。
| 級 | 直近の出題回数 |
|---|---|
| 3級(学科・実技) | 直近8回の公表分のうち5回 |
| 2級(学科・実技) | 直近9回の公表分のうち5回 |
| 1級学科 | 直近11回の公表分のうち3回 |
2割加算でもっとも重要なのは、誰が対象になるかの判定です。
孫・養子・相続放棄がからむと判断に迷うのですが、この記事では丸暗記ではなく、「なぜこうなるのか」という制度の趣旨から判定する、一度覚えたら忘れにくい解き方を解説します。
孫は2割加算されるって聞いたことがあるよ
同じ孫でも、2割加算される孫と、されない孫に分かれるんだ。
分かれ目は、一代飛ばしになるかどうかだよ
1級FPライター
イシダ
FP全級を独学で一発合格(1級はきんざい学科→協会実技)/相続とタックスが得意/元・会計事務所/ Lancers金融ライタースペシャリスト認定
相続税の2割加算とは
相続や遺贈で財産を取得した人が、被相続人(亡くなった人)の配偶者でも一親等の血族でもない場合、その人の相続税額に、相続税額の2割に相当する金額が加算されます。
つまり、一定の人物の相続税の負担を1.2倍にする制度です。
これを『相続税額の2割加算』といいます。
2割加算の対象にならないのは、配偶者と一親等の血族(子・父母)だけです。
一親等の血族とは、被相続人から見た子と親のことです。
親等(しんとう)は、親子のつながりを1つたどるごとに1つ数えます。
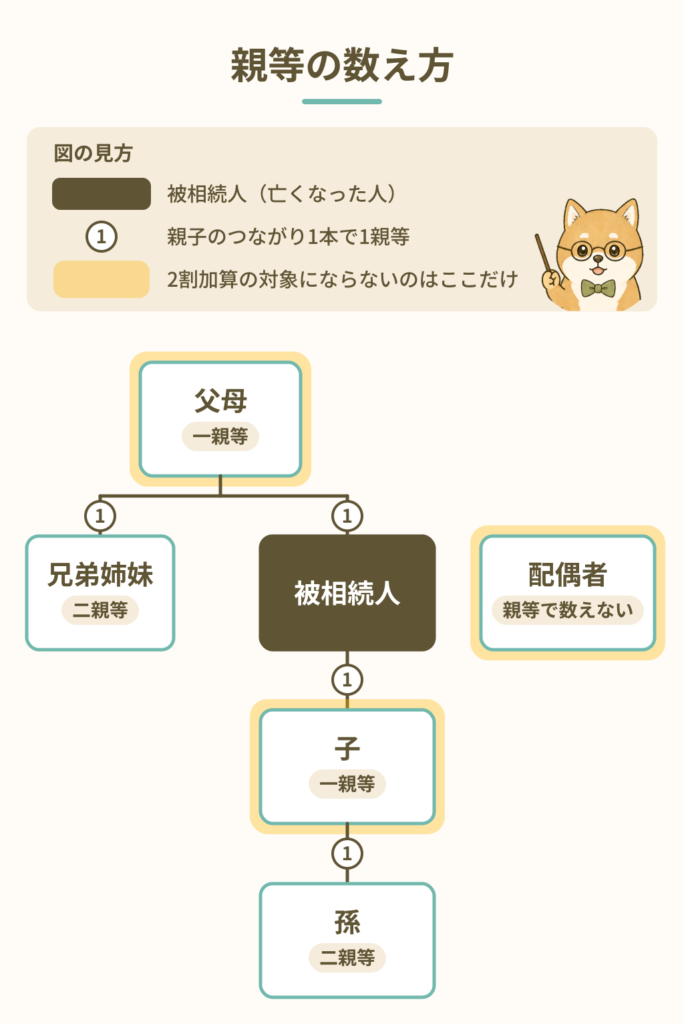
| 2割加算の対象にならない人 | 2割加算の対象になる人 |
|---|---|
| 配偶者 | 兄弟姉妹 |
| 子・父母 | 甥・姪 |
| 養子(孫養子を除く) | 孫養子(代襲相続人となっている場合を除く) |
| 代襲相続人となった孫 | 代襲相続人でない孫 |
| 遺贈で財産を取得した友人などの他人 |
▷国税庁|タックスアンサー No.4157「相続税額の2割加算」 ↗(外部サイト)
こんなの覚えられないよ
なぜこうなるのかが分かれば、覚えなくても判定できるよ
なぜ2割加算の対象は二親等以降なのか
なぜ、二親等以降の親族が財産を取得すると、2割加算の対象となるのでしょうか。
理由は2つです。
二親等以降の親族や他人が2割加算の対象になる理由
相続税法では、血縁関係が薄い人や、血縁関係がない人に財産が渡るのは、偶然の側面が強い出来事だと考えます。
そのため、相続や遺贈で財産を手に入れた人物が二親等から先の親族だったり、遺言によって親族でない人物が財産を取得したりした場合、2割加算の対象とします。
もらえて当たり前じゃない人に、相続税を安くする配慮はしない、と覚えるとよいです
孫が2割加算の対象になる理由
財産は通常、親から子へ、子から孫へと一代ずつ引き継がれ、相続税は財産が渡るたびにかかります。
子を越えて孫に渡すと、子の代の課税を1回免れることになります(一代飛ばし)。
そのため、祖父の財産を孫が取得した場合は、2割加算の対象になるのです。
孫養子と代襲相続人である孫の違い
養子は、縁組の日から法律上の子(一親等の血族)になります。
それなら、孫も養子になれば2割加算の対象にならないように見えます。
しかし、2割加算は「一代飛ばし」の相続税を安くしないためのルールです。
そのため、孫養子は2割加算の対象のままです。
一方、孫であってもそれが代襲相続人であれば話は変わります
代襲相続とは、相続人が相続開始前に死亡しているときなどに、その人物の代わりにその子どもが相続人(代襲相続人)となることです。
被相続人の孫が代襲相続人となるケースであれば、死亡した親はそもそも相続人にならないため、一代飛ばしになりません。
そのため、代襲相続人である孫なら2割加算の対象にならないのです。
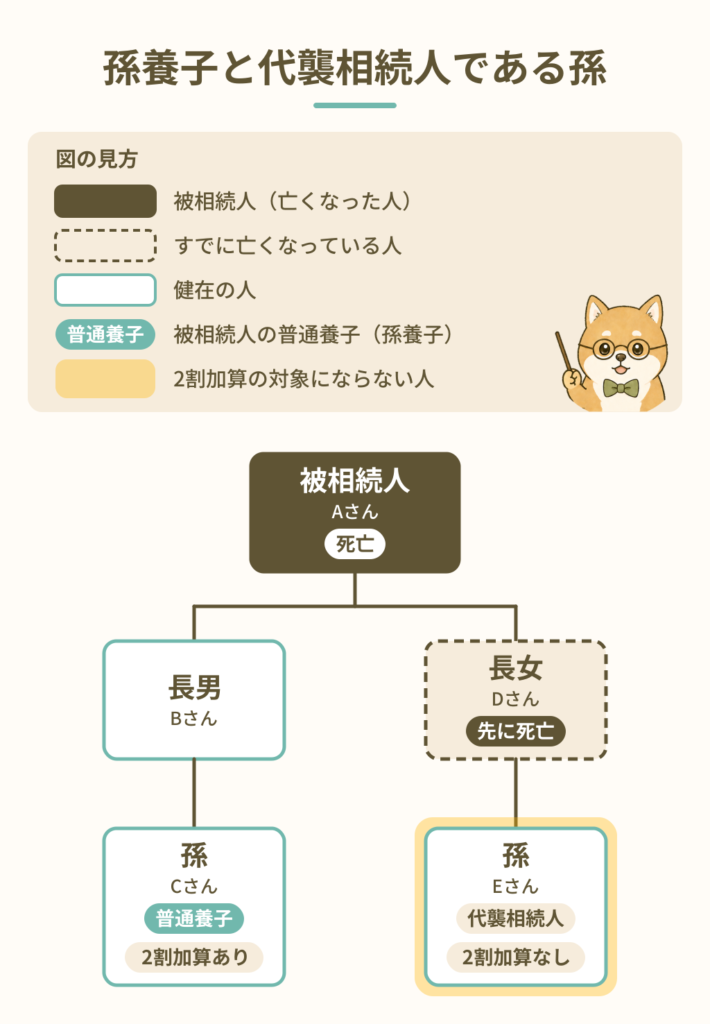
| 孫養子 (図の孫Cさん) | 代襲相続人である孫 (図の孫Eさん) | |
|---|---|---|
| 親(被相続人の子) | 存命 | 相続開始前に死亡 |
| 受け取り方 | 一代飛ばし | 死亡した親の代わり |
| 2割加算 | 対象になる | 対象にならない |
「養子になった孫」「代襲相続人である孫」は、それが一代飛ばし(課税を一回飛ばすこと)になるかどうかで見れば、迷いません。
なお、代襲相続人で2割加算の対象にならないのは、直系卑属(子・孫・ひ孫のように、下へまっすぐつながる血族)だけです。
甥・姪も代襲相続人になることがありますが、これは偶然財産を受け取る側だった兄弟姉妹の代わりに相続する人です。
代襲相続人になっても、その偶然性は変わらないので、2割加算の対象のままです。
2割加算と相続放棄の関係
配偶者や一親等の血族は、2割加算の対象になりません。
では、その配偶者や子が相続放棄をしたうえで、遺贈や死亡保険金で財産を受け取った場合はどうなるのでしょうか。
放棄しても、遺言による遺贈や、受取人に指定された死亡保険金は受け取れて、その財産には相続税がかかることがあります。
結論は、相続放棄をしても、2割加算の対象にはなりません。
2割加算の目的は、血縁の薄い人や血縁のない人が、配偶者や親子と同じ税負担で済んでしまうことを防ぐところにあります。
相続放棄で失われるのは相続人の地位だけで、配偶者や親子という関係の濃さは変わりません。
そのため、税負担を重くする理由がなく、2割加算の対象にならないのです。
放棄しても、関係の濃さは変わらないってこと?
そう。
放棄で消えるのは相続人の地位だけだよ
1級では、被相続人の子が相続放棄をして死亡保険金を受け取る形の出題がみられます。
なお、相続放棄をした人に税の制度がどのように適用されるかは、制度ごとに決まっています。
死亡保険金の非課税は放棄した人には適用されない、基礎控除などの「法定相続人の数」には放棄した人も数える、というように制度ごとに違うので、この記事の結論は2割加算だけのものです。
2割加算のタイミング
2割加算は各人の算出税額に行う
相続税は、まず相続税の総額を計算し、その総額を、財産を取得した人が、取得した財産の価額の割合に応じて負担します。
2割加算の対象になる人は、こうして割り振られた自分の相続税額(算出税額)を1.2倍します。
たとえば、2割加算の対象になる15歳の孫養子(親は存命)の算出税額が100万円なら、120万円になります。
未成年者控除などの税額控除は、1.2倍にしたあとの金額から差し引きます。
この孫養子なら、120万円から未成年者控除30万円(18歳になるまでの3年×10万円)を引いて、納める税額は90万円です。
後から控除を適用すれば、控除が使える人と使えない人で、不公平にならないよね
1級では、「未成年者控除額を控除した後の相続税額に加算する」という誤りの記述で、この順序を問う出題が確認できています。
相続時精算課税との関係
相続時精算課税とは、60歳以上の父母や祖父母からの生前贈与を、贈与のときの贈与税ではなく、相続のときの相続税で精算する制度です。
18歳以上の、推定相続人である子や孫が使えます。
もし、孫がこの制度で贈与を受けていた場合、その贈与分は相続税の課税対象になり、2割加算の対象かどうかは、相続開始のときの続柄で判定するのが原則です。
代襲相続人でも孫養子でもない孫なら、相続時精算課税での贈与分も2割加算の対象です。
では、贈与のときと相続のときで、続柄が変わっていたらどうなるのでしょうか。
もし、養子が贈与を受けたあとに離縁した場合のように、一親等の血族だったときに受けた贈与分に対応する相続税額は、2割加算されません。
逆に、孫が贈与を受けたあとに親を亡くして代襲相続人になった場合は、相続開始のときの判定で、贈与分も含めて2割加算の対象になりません。
▷国税庁|相続税法基本通達18-1〜18-5 ↗(外部サイト)
過去問
直近の過去問から、正答に必要となる主な知識をまとめます。
| 級 | 正答するための主な知識 |
|---|---|
| 3級 | ・2割加算の対象は、配偶者と一親等の血族「以外」の人 ・一親等の血族とは、被相続人から見た子と親(父母) ・対象の例は孫や兄弟姉妹。ただし、代襲相続人になった孫は2割加算の対象にならない |
| 2級 | ・3級の知識に加えて、代襲相続人である孫かどうかなどを親族関係図から読み取って判定する |
| 1級 | ・2級の知識に加えて、相続放棄をした子は2割加算の対象にならない(=相続放棄は2割加算の判定に影響しない) ・代襲相続人でも甥・姪は2割加算されたまま ・加算は税額控除より先に行う |
3級
被相続人の( )が相続により財産を取得した場合、その者は相続税額の2割加算の対象となる。
【出典】きんざい FP3級 学科試験 2023年5月 問59
1)兄弟姉妹
2)父母
3)孫(子の代襲相続人)
3つの選択肢とも、続柄の名前で判定します。
2割加算の対象にならないのは子だけと思い込んでいると、父母を対象に入れてしまいます。
父母は、子と同じ一親等の血族なので、2割加算の対象になりません。
孫(子の代襲相続人)は、一代飛ばしにならないので、2割加算の対象になりません。
兄弟姉妹は、配偶者でも一親等の血族でもないので、2割加算の対象になります。
【正解】1)(兄弟姉妹)
2級
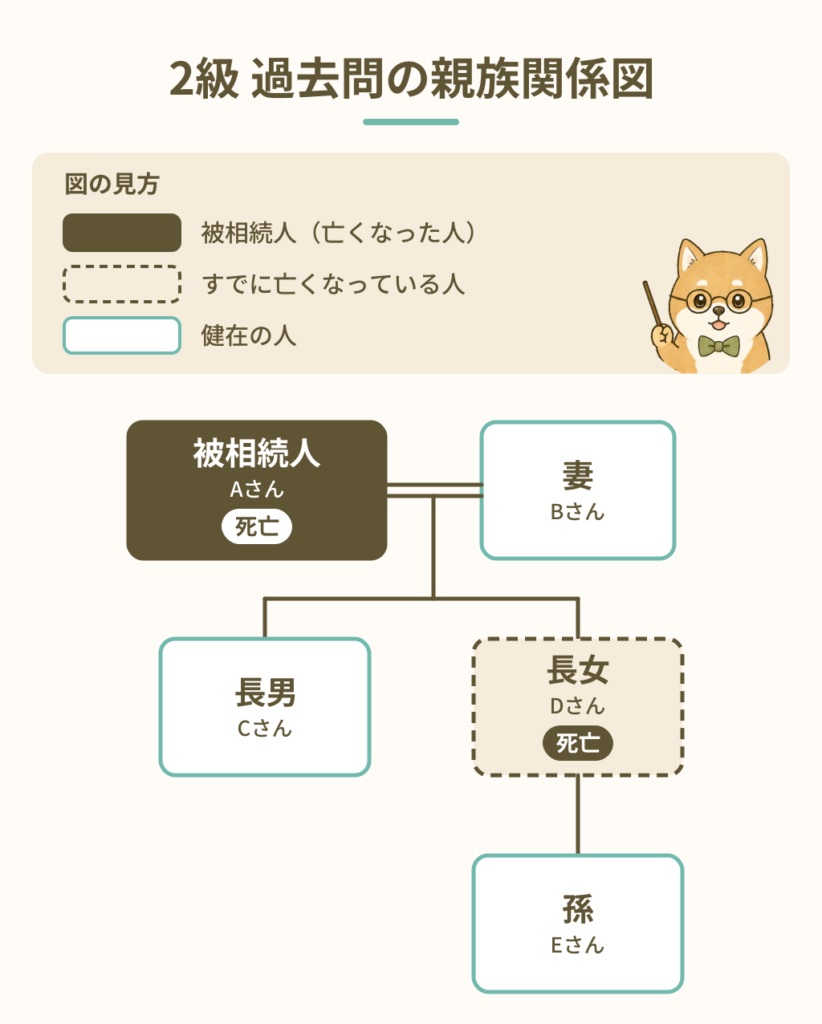
「長女DさんはAさんの相続開始前に死亡しているため、孫EさんはAさんの相続において代襲相続人となります。孫Eさんが相続によりAさんの財産を取得した場合、相続税額の2割加算の対象と( 4 )」
【出典】きんざい FP2級 実技試験(個人資産相談業務)2024年5月 問13の一部を加工して作成
〈語句群〉ト.なります チ.なりません
見るのは、「相続開始前に死亡しているため」「代襲相続人となります」の部分です。
代襲相続人である孫は、一代飛ばしにならないので、2割加算の対象になりません。
親族関係図から自分で読み取る問題でも、確かめることは同じで、孫の親(被相続人の子)が相続開始前に死亡しているかどうかです。
【正解】チ(なりません)
1級
相続税額の2割加算に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、いずれも相続税の納付税額が発生するものとする。
【出典】きんざい FP1級 学科試験〈基礎編〉2024年9月 問47
1)被相続人を契約者(=保険料負担者)および被保険者とする生命保険の死亡保険金を受け取った被相続人の子が相続の放棄をした場合、子は相続税額の2割加算の対象となる。
2)相続において被相続人の子とその子(被相続人の孫)が財産を取得し、その孫が被相続人の養子となっている場合、その孫は相続税額の2割加算の対象とならない。
3)相続において被相続人の弟の子(被相続人の甥)が財産を取得し、その甥が被相続人の弟の代襲相続人である場合、その甥は相続税額の2割加算の対象となる。
4)相続税額の2割加算の対象となる者が未成年者控除の適用を受ける場合、相続税額の計算上、未成年者控除額を控除した後の相続税額にその相続税額の100分の20に相当する金額を加算する。
この問題は、4つの選択肢がすべて2割加算の出題だよ
1)被相続人を契約者(=保険料負担者)および被保険者とする生命保険の死亡保険金を受け取った被相続人の子が相続の放棄をした場合、子は相続税額の2割加算の対象となる。
選択肢1で見るのは、「相続の放棄をした場合」の部分です。
放棄で失うのは相続人の地位で、続柄は変わりません。
子は一親等の血族のままなので、2割加算の対象になりません。
【正解】✕(誤り:放棄をしても子は2割加算の対象にならない)
2)相続において被相続人の子とその子(被相続人の孫)が財産を取得し、その孫が被相続人の養子となっている場合、その孫は相続税額の2割加算の対象とならない。
選択肢2で見るのは、「被相続人の子とその子(被相続人の孫)が財産を取得し」「養子となっている」の部分です。
孫の親である被相続人の子が相続で財産を取得しているので、子は相続開始の時点で存命だと読み取れます。
親が存命なら代襲相続人ではなく、一代飛ばしの実態も変わらないので、この孫養子は2割加算の対象になります。
【正解】✕(誤り:代襲相続人でない孫養子は2割加算の対象になる)
3)相続において被相続人の弟の子(被相続人の甥)が財産を取得し、その甥が被相続人の弟の代襲相続人である場合、その甥は相続税額の2割加算の対象となる。
選択肢3で見るのは、「被相続人の甥」「弟の代襲相続人」の部分です。
甥に財産が渡る偶然性は、代襲相続人になっても変わりません。
そのため甥は、2割加算の対象のままです。
【正解】〇(適切:この選択肢がこの問題の正答)
4)相続税額の2割加算の対象となる者が未成年者控除の適用を受ける場合、相続税額の計算上、未成年者控除額を控除した後の相続税額にその相続税額の100分の20に相当する金額を加算する。
選択肢4で見るのは、「未成年者控除額を控除した後の相続税額に」「加算する」の部分です。
順序が逆です。
2割加算は税額控除を引く前の算出税額に行い、未成年者控除はその後に差し引きます。
【正解】✕(誤り:加算が先で、控除が後)
まとめ
最後に、覚えておく決まりをおさらいします。
1.2割加算の対象は、配偶者でも一親等の血族(子・父母)でもない人。対象者は、自分の相続税額(算出税額)が1.2倍になる。
2.二親等以降の親族や他人が対象になるのは、財産の取得の偶然性が強いため。甥・姪は代襲相続人になっても2割加算されたまま。
3.孫は一代飛ばしになるので対象。孫養子も対象のままで、代襲相続人である孫だけ、一代飛ばしにならないので対象にならない。
4.2割加算では、相続放棄をしても結論は変わらない(関係の濃さは放棄で変わらない)。
5.加算が先で、税額控除が後。