FP試験では、死亡保険金の非課税限度額を求める算式と、その非課税限度額が誰に適用されるかが問われます。
直近の出題回数は以下のとおりです。
| 級 | 直近の出題回数 |
|---|---|
| 3級(学科・実技) | 直近6回の公表分のうち3回 |
| 2級(学科・実技) | 直近9回の公表分のうち7回 |
| 1級学科 | 直近10回の公表分のうち3回 |
覚えることは、次の2つだけです。
・非課税限度額は「500万円×法定相続人の数」
・非課税限度額が適用されるのは、相続人だけ
この2つを押さえれば、3級から1級まで通用します。
1級で問われる内容も、2級と変わりません。
この記事で扱うのは、被相続人(亡くなった人)が保険料を負担していた死亡保険金の、相続税の非課税限度額です。
1級FPライター
イシダ
FP全級を独学で一発合格(1級はきんざい学科→協会実技)/相続とタックスが得意/元・会計事務所/ Lancers金融ライタースペシャリスト認定
死亡保険金には相続税の非課税制度がある
死亡保険金が相続税の課税対象になる
生命保険契約にもとづいて支払われる「死亡保険金」のなかには、相続税の課税対象になるものがあります。
まって!
死亡保険金って、亡くなった『後』に保険会社から支払われるよね?
持ち家みたいな『もともと持っていた財産』と同じように相続財産になるの、変じゃない?
本来はそうなんだけど、相続税の計算では、これも相続財産とみなすことになっているんだ
死亡保険金は、保険の契約にもとづいて保険会社から受取人に支払われるお金なので、被相続人がもともと持っていた財産(本来の相続財産)ではありません。
しかし、税法では考え方が違います。
被相続人が保険料を負担していた場合は、被相続人の財産が受取人に渡ったのと実質は変わりません。
そこで相続税法では、相続または遺贈(遺言で財産を渡すこと)により取得したものとみなして、相続税の対象にします。
このような財産を、みなし相続財産といいます。
ただし、相続税の対象になるのは、被相続人が保険料を負担していた死亡保険金だけ。ほかの人が負担していたら、相続税ではない税金がかかるよ
その違いは、こちらの記事でまとめているよ
死亡保険金は「500万円×法定相続人の数」まで非課税になる
相続人が受け取った死亡保険金は、全額が相続税の対象になるわけではありません。
「500万円×法定相続人の数」の金額まで、非課税になります。
この金額を、非課税限度額といいます。
たとえば、法定相続人が配偶者と子2人の計3人で、配偶者1人が死亡保険金1億円を受け取ったとします。
非課税限度額は、500万円×3人=1,500万円です。
相続税の対象になるのは、1億円−1,500万円=8,500万円です。
算式に入れる法定相続人の数は、相続税の基礎控除額を計算するときと同じく、相続放棄(借金も含めて、被相続人の財産を一切受け継がないと家庭裁判所に申し出ること)をした人がいても、相続放棄がなかった状態で数えます。
相続放棄で同じ順位の相続人が全員いなくなると、次の順位の人(直系尊属や兄弟姉妹)が相続人になって人数が増え、非課税限度額も増えてしまうことがあるためです。
同じ理由で、法定相続人の数に入れる普通養子の人数にも上限があります。
なぜこうした規制があるのか、詳しくはこちらの記事で解説しています。
なぜ死亡保険金に相続税の非課税枠があるのか
相続税法では、死亡保険金の全額を相続税の対象にはせず、「500万円×法定相続人の数」までを非課税と定めています。
なぜ一部を非課税にするのかというと、死亡保険金は、残された相続人らが暮らしていくためのお金だからです。
その全額に相続税をかけると、生活を支えるお金が減ってしまいます。
つまり、死亡保険金が「500万円×法定相続人の数」まで非課税になる制度は、相続人の生活を守るためにあるのです。
死亡保険金の非課税限度額が適用されるのは「相続人」だけ
ここまでのとおり、死亡保険金の非課税限度額は、「相続人」のための制度になります。
そのため、相続人ではない人が受け取った死亡保険金には、非課税限度額は適用されません。
相続人じゃない人が受け取ることってそもそもあるの?
普通にあるよ!
死亡保険金の受取人は保険契約で指定できるけど、必ずしも相続人にする必要はないからね。子どもがいても、親を指定していいわけだし。
FP試験の問題でもっとも注意しなければならないのは、「相続放棄」をした人の扱いです。
相続放棄をすると、民法上、初めから相続人でなかったものとされます。
受取人に指定されていれば、相続放棄をしても死亡保険金は受け取れます。
しかし、相続人ではないので、非課税限度額は適用されません。
あれ?非課税限度額の「法定相続人の数」は相続放棄がなかった状態で数えるから、相続放棄をした人も含めることになるよね?
そうだよ
なのに、その人が死亡保険金を受け取ったら、非課税限度額は適用されないってこと?
そのとおり
あくまでこの非課税制度は、相続人の生活を守るための制度なので、適用できる範囲を、法律上の相続人で線引きしているのです。
死亡保険金の非課税限度の問題の解き方
死亡保険金の非課税限度額の問題は、次の3つのポイントで解きます。
問題によっては、使わないポイントもあります。
被相続人が保険料を負担していた死亡保険金なら、相続税の対象です。
死亡保険金は、常に相続税の対象になるわけではなく、誰が保険料を負担していたかで、かかる税金が変わります。
被相続人以外が保険料を負担していた死亡保険金には、非課税限度額は適用されません。
非課税限度額は「500万円×法定相続人の数」です。
法定相続人の数は、相続放棄をした人や養子がいる相続で注意します。
相続放棄をした人がいても、相続放棄がなかった状態で数えます。
非課税限度額が適用されるのは、相続人が受け取った死亡保険金だけです。
相続人になる人と順位は、民法で決まっています。
非課税限度額の「計算」では、相続放棄がなかった状態で法定相続人の数を数えるので、相続放棄をした人も含めます。
一方、非課税限度額の「適用範囲」は、相続人が受け取った死亡保険金だけです。
もっとも注意が必要なのは相続放棄をした人で、相続放棄をすると初めから相続人でなかったことになるので、非課税限度額は適用されません。
死亡保険金の非課税限度の過去問
直近の過去問から、正答に必要となる主な知識をまとめます。
| 級 | 正答するための主な知識 |
|---|---|
| 3級 | ・非課税限度額は「500万円×法定相続人の数」。 ・親族関係図から人数を数え、相続人1人が受け取った死亡保険金から非課税限度額を差し引く計算ありなど。 |
| 2級 | ・3級の知識に加えて、相続放棄をした人への非課税限度額の適用判断も必要。 ・他の相続税の論点と組み合わせて出題されることがあり、この知識のみで得点しにくくなる |
| 1級 | ・傾向は2級と同じ。問題文がやや読み取りにくくなっている |
3級
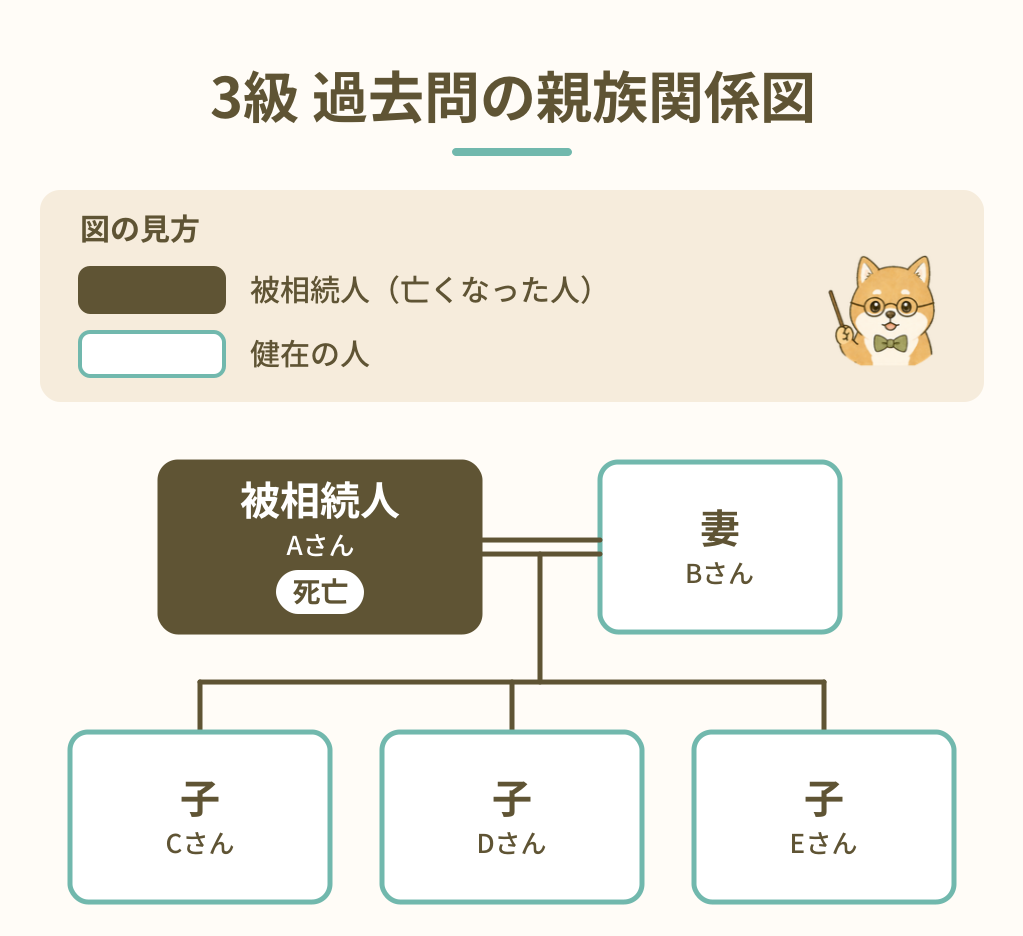
<遺族が受け取った生命保険の死亡保険金>
| 保険契約者 (保険料負担者) | 被保険者 | 死亡保険金 受取人 | 金額 |
|---|---|---|---|
| Aさん | Aさん | 妻Bさん | 3,000万円 |
Aさん(被相続人)の<親族関係図>およびAさんの死亡に伴う<遺族が受け取った生命保険の死亡保険金>が上記のとおりである場合、この死亡保険金のうちAさんの相続に係る各相続人の相続税の課税価格に算入される金額の合計額(生命保険金等の非課税金額控除後の金額)として、正しいものはどれか。なお、記載のない事項については一切考慮しないこととする。
【出典】日本FP協会 FP3級 実技試験(資産設計提案業務)2025年公表分 問19の一部を加工し、図解と共に作成
1.600万円
2.1,000万円
3.2,000万円
3つのポイントを、すべて使う問題です。
保険料負担者は被相続人のAさんなので、この死亡保険金は相続税の対象です(ポイント1)。
法定相続人は、妻Bさんと子3人の計4人です。
非課税限度額は、500万円×4人=2,000万円です(ポイント2)。
受取人の妻Bさんは相続人なので、非課税限度額が適用されます(ポイント3)。
問われているのは、非課税限度額の2,000万円ではなく、受け取った死亡保険金から非課税限度額を差し引いた後の金額です。
課税価格に算入される金額(相続税の計算の対象になる金額)は、3,000万円−2,000万円=1,000万円です。
【正解】2(1,000万円。相続税の課税価格に算入される金額)
2級
3.相続税額の計算上、死亡保険金の非課税金額の規定による非課税限度額は、「500万円×法定相続人の数」の算式により計算した金額である。
4.契約者(=保険料負担者)および被保険者が夫、死亡保険金受取人が妻である生命保険契約において、夫の死亡により妻が受け取った死亡保険金は、妻が相続の放棄をした場合であっても、相続税額の計算上、死亡保険金の非課税金額の規定の適用を受けることができる。
【出典】きんざい・日本FP協会 FP2級 学科試験 2025年1月 問58の一部を加工して作成
〇か✕か、1つずついっしょに判断しましょう!
3.相続税額の計算上、死亡保険金の非課税金額の規定による非課税限度額は、「500万円×法定相続人の数」の算式により計算した金額である。
選択肢3は、ポイント2の算式、そのままです。
【正解】〇(適切:非課税限度額の算式そのまま)
4.契約者(=保険料負担者)および被保険者が夫、死亡保険金受取人が妻である生命保険契約において、夫の死亡により妻が受け取った死亡保険金は、妻が相続の放棄をした場合であっても、相続税額の計算上、死亡保険金の非課税金額の規定の適用を受けることができる。
選択肢4では、保険料負担者が夫なので、夫の死亡により妻が受け取った死亡保険金は相続税の対象です(ポイント1)。
見るのは、「妻が相続の放棄をした場合であっても」の部分です。
相続放棄をした妻は相続人ではないので、非課税限度額は適用されません(ポイント3)。
【正解】✕(不適切:相続放棄をした妻は相続人ではないので、非課税限度額は適用されない)
ほかの財産や債務と組み合わせて、各人の課税価格を求める問題です。問題から、死亡保険金に関する部分だけを切り出して作成しています。
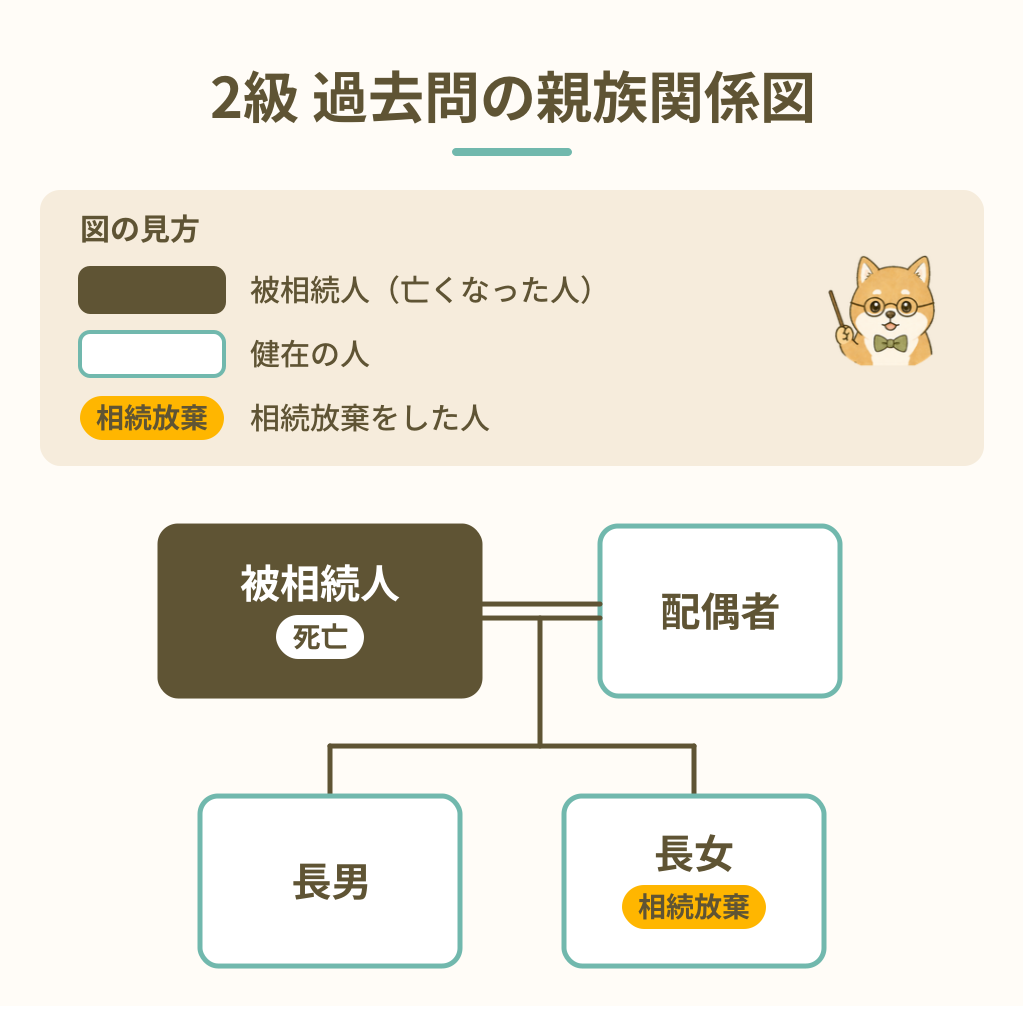
上記の相続事例における、死亡保険金のうち各人の相続税の課税価格に算入される金額の組み合わせとして、正しいものはどれか。なお、記載のない事項については一切考慮しないものとする。
死亡保険金:1,800万円(生命保険金等の非課税限度額控除前)
※被相続人の親族は、配偶者、長男および長女で、長女は相続を放棄している。
※死亡保険金は、配偶者、長男および長女がそれぞれ3分の1ずつ受け取っている。
【出典】日本FP協会 FP2級 実技試験(資産設計提案業務)2024年5月 問22の死亡保険金の論点部分のみを加工して作成
1.配偶者:0円 長男:0円 長女:600万円
2.配偶者:100万円 長男:100万円 長女:100万円
3.配偶者:100万円 長男:100万円 長女:600万円
3つのポイントを、すべて使う問題です。
死亡保険金は「生命保険金等の非課税限度額控除前」とあるので、相続税の対象です(ポイント1)。
法定相続人の数は、相続放棄をした長女も含めて3人です。
非課税限度額は、500万円×3人=1,500万円です(ポイント2)。
相続放棄をした長女は相続人ではないので、長女が受け取った600万円には、非課税限度額は適用されません(ポイント3)。
非課税限度額の1,500万円は、相続人である配偶者と長男が受け取った死亡保険金に適用されます。
2人が受け取った死亡保険金は合計1,200万円で、非課税限度額の1,500万円より少ないので、全額が非課税になります。
1,500万円を3人で500万円ずつ分けるのではないよ。相続放棄をした長女の分まで割り当てると、選択肢3になってしまうんだ
【正解】1(配偶者0円、長男0円、長女600万円)
1級
1)契約者(=保険料負担者)および被保険者を父、死亡保険金受取人を子とする終身保険において、父の死亡により死亡保険金を受け取った子が相続の放棄をした場合、当該死亡保険金については、死亡保険金の非課税金額の規定の適用を受けることができない。
なお、各選択肢において、相続人は日本国籍と国内に住所を有する個人であり、記載のない事項については考慮しないものとする。
【出典】きんざい FP1級 学科試験(基礎編)2025年5月 問47の一部を加工して作成
保険料負担者が父なので、父の死亡により子が受け取った死亡保険金は相続税の対象です(ポイント1)。
見るのは、「子が相続の放棄をした場合」の部分です。
相続放棄をした子は相続人ではないので、非課税限度額は適用されません(ポイント3)。
2級と同じポイントで解けます。
【正解】〇(適切:相続放棄をした子は相続人ではないので、非課税限度額は適用されない)
ここは余裕のある人向けです。
最初に出てきた『もともと持っていた財産』(本来の相続財産)の考え方で解けるよ
過去問(2026年1月・1級 学科(基礎編))
2)契約者(=保険料負担者)および被保険者を母、保険金受取人を子とする定期保険において、母がリビング・ニーズ特約に基づき生前に受け取った保険金のうち、母の医療費の支払に充てられた後の相続開始時点における残額を子が相続により取得した場合、その残額について死亡保険金の非課税金額の規定の適用を受けることができる。
【出典】きんざい FP1級 学科試験(基礎編)2026年1月 問46の一部を加工して作成
リビング・ニーズ特約とは、被保険者の余命が6か月以内と診断されたときに、死亡保険金の一部または全部を生前に受け取れる特約です。
この特約で母が生前に受け取った保険金は、受け取った時点で、母の財産になっています。
母の相続が始まった時点で残っていたお金は、死亡保険金ではなく、母がもともと持っていた財産(本来の相続財産)です。
そのため、子がその残額を相続しても、死亡保険金の非課税限度額は適用されません。
【正解】✕(不適切:残額は死亡保険金ではなく、被保険者である母の本来の相続財産)
まとめ
死亡保険金の非課税限度額は、「500万円×法定相続人の数」です。
非課税限度額の「計算」では、相続放棄がなかった状態で法定相続人の数を数えるので、相続放棄をした人も含めます。
一方、非課税限度額が適用されるのは、相続人が受け取った死亡保険金だけです。
相続放棄をした人は相続人ではないので、死亡保険金を受け取っても、非課税限度額は適用されません。