記事内のリンク先のサービス利用等により、当サイトに収益の一部が還元されることがあります。
相続税の障害者控除は、かつては未成年者控除と並んで2級や1級でよくでる論点でしたが、ここ数年の公開問題では出題が確認できません。
とはいえ、2級・3級の試験はCBT方式に変わり、問題の公開が年1回分だけになっています。
そのため、出題がないとはいいきれない論点です。
しかもよく似た未成年者控除はよく出題されており、この2つはセットで覚えやすいこともあって、できれば一緒に覚えておきたい論点になります。
障害者控除って、未成年者控除と数字が似てるんだよね。
1年あたりどっちも10万円だっけ?
未成年者控除の金額を障害者控除のものに変えてひっかけている出題は最近もみられているよ。
だからこそセットで覚えると、未成年者控除の知識も安定する論点なんだ
1級FPライター
イシダ
FP全級を独学で一発合格(1級はきんざい学科→協会実技)/相続とタックスが得意/元・会計事務所/ Lancers金融ライタースペシャリスト認定
相続税の障害者控除とは
相続税の障害者控除とは、相続や遺贈(遺言で財産を渡すこと)で財産を取得したときに85歳未満の障害者である法定相続人が、自分の相続税額から「満85歳になるまでの年数×10万円」を差し引ける制度です。
障害の重い「特別障害者」に当たる人は、1年あたり20万円になります。
| 区分 | 控除額 |
|---|---|
| 一般障害者 | 満85歳になるまでの年数×10万円 |
| 特別障害者 | 満85歳になるまでの年数×20万円 |
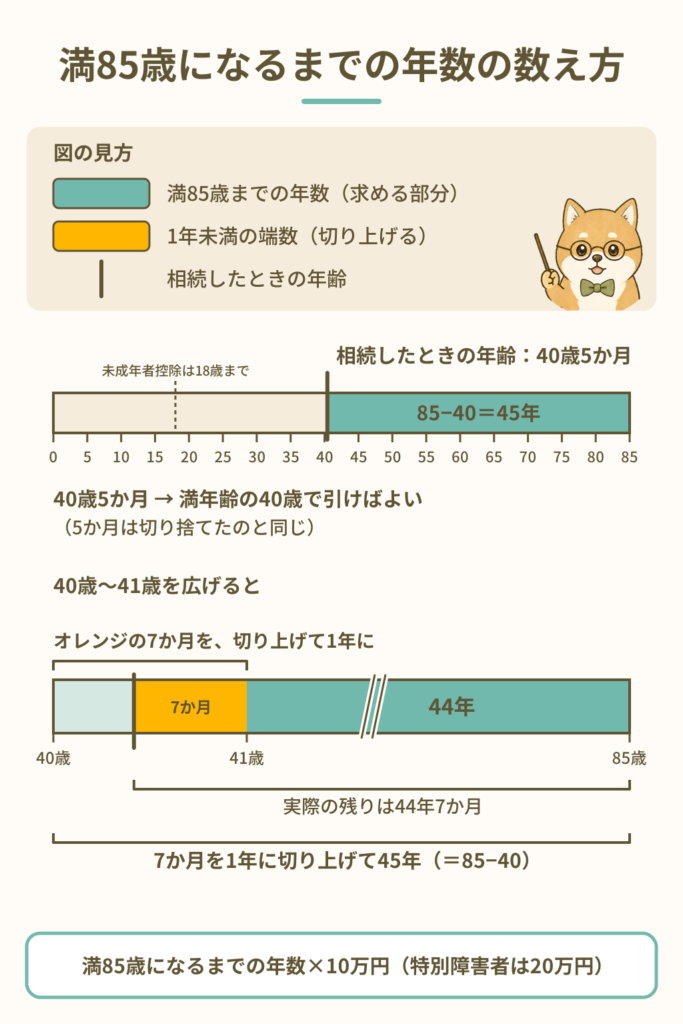
「満85歳になるまでの年数」の計算では、1年未満の端数を切り上げます。
たとえば40歳の一般障害者なら、85−40=45年。45年×10万円=450万円です。
差し引くほうの端数を切り上げるため、障害者控除額は「(85−相続開始時の満年齢)×〇〇万円」でそのまま計算できます。
未成年者控除と同じで、年齢をそのまま引けばいいんだ!
ものさしの終わりが、18歳から85歳に変わっただけだね。
障害者控除も未成年者控除と同じ「税額控除」、つまり税からの控除です。
財産の価額(課税価格)からではなく、その障害者の相続税額そのものから差し引きます。
試験では「相続税額から控除する」という言い回しで出てきます。
所得税にも障害者控除があったよね?同じものなの?
障害者と特別障害者の区分は基本的に同じだよ。
ただし、所得税では所得から差し引く『所得控除』、相続税では相続税額から差し引く『税額控除』という違いがあるんだ。
なぜ障害者控除があるのか
障害者控除の趣旨は、障がいに伴う追加的な生活上の費用への配慮です。
控除が誕生したのは1972年で、当時の国会では、施設に入って生活する場合の経費と普通の生活の費用との差額が月1万円ほどになる、という試算が説明されています。
そして、同じく月1万円ほどの追加費用を前提にしていた未成年者控除の「1年につき1万円」に合わせて、障害者控除の控除額も1年につき1万円と決められました。
▷国会会議録検索システム(第68回国会 衆議院大蔵委員会 第25号、1972年5月10日) ↗(外部サイト)
だから障害者控除と未成年者控除は、1年あたりの金額が今も同じ10万円なんだね
生まれたときから、1歳あたりの控除額を未成年者控除と共有してきた制度なんだ。
未成年者控除は自立するまでの養育費、障害者控除は障がいに伴う生活上の費用と、配慮する中身が違うだけだよ
なぜ85歳になるまでの年数で計算するのか
障害に伴う費用は、相続のあとも続きます。
そこで控除額は、残りの年数が長い人ほど大きくなるよう、「満85歳になるまでの年数」に比例させています。
制度ができた1972年は70歳までだったけど、平均寿命が延びたことから、2010年の改正で85歳までになったんだ
控除しきれない分は扶養義務者の相続税額から
控除額(満85歳になるまでの年数×10万円・20万円)が障害者本人の相続税額より大きいと、控除額の全部を相続税額から控除しきれません。
引ききれなかった分は、その障害者の扶養義務者(配偶者、直系血族および兄弟姉妹のほか、3親等内の親族のうち一定の人)の相続税額から差し引けます。
計算例で確認します。
これからの生活上の費用を支えていくのは、その扶養義務者です。
そのため、本人から引ききれない分の配慮は、扶養義務者の税負担を軽くするために行われます。
2回目以降の相続では控除額が制限される
障害者が、父の相続のあとに母の相続を経験するというように、相続を2回経験することがあります。
障害者控除で配慮されるのは、相続のときから85歳までの費用で、その配慮は1回きりが原則です。
そのため、前の相続で障害者控除を受けている人は、2回目以降の控除額が制限されることがあります。
たとえば、40歳のときの1回目の相続で、40歳から85歳までの分として450万円(45年×10万円)を全額控除したとします。
50歳で2回目の相続があっても、50歳から85歳までの期間は、1回目ですでに配慮されています。
そのため、2回目は控除できません。
未成年者控除の2回目と同じ考え方だね
障害者控除と未成年者控除の比較
障害者控除と未成年者控除の違いと共通点を、一覧表にまとめます。
| 項目 | 障害者控除 | 未成年者控除 |
|---|---|---|
| 受けられる人 | 85歳未満の障害者である法定相続人 | 18歳未満の法定相続人 |
| 相続放棄をした人 | 放棄がなかったものとした場合の相続人なら受けられる | 同じ |
| 計算方法 | 満85歳になるまでの年数×10万円(特別障害者は20万円) | 満18歳になるまでの年数×10万円 |
| 年数の数え方 | 1年未満の端数は切り上げ(85−満年齢) | 1年未満の端数は切り上げ(18−満年齢) |
| 計算例 | 40歳の一般障害者:(85−40)×10万円=450万円 | 10歳:(18−10)×10万円=80万円 |
| 差し引く対象 | 本人の相続税額(税額控除) | 同じ |
| 控除しきれない分 | 扶養義務者の相続税額から差し引く | 同じ |
| 2回目以降の相続 | 控除額が制限されることがある | 同じ |
| 2割加算との順序 | 2割加算が先、控除があと | 同じ |
違うのは、年齢の区切り(18歳と85歳)と、特別障害者の20万円だけです。
受けられる人は、どちらも「法定相続人」で、相続放棄があっても、放棄がなかったものとした場合の相続人で判定します。
そのため、相続放棄をして死亡保険金(みなし相続財産)だけを受け取った人でも、相続税額が生じれば、そこから控除を差し引けます。
障害者控除の過去問
障害者控除は、過去には2級や1級で繰り返し問われてきました。
たとえば、次のような点が問われています。
- 「85歳に達するまでの年数1年につき10万円(特別障害者は20万円)を、その障害者の相続税額から差し引く」→正しい
- 「特別障害者は、20万円に85歳に達するまでの年数を乗じる。1年未満の端数は1年とする」→正しい
- 「障害者控除額のうち本人の相続税額から引ききれない部分は、扶養義務者で、同じ被相続人から相続や遺贈で財産を取得した人の相続税額から差し引ける」→正しい
- 「相続税の税額控除は、まず相続時精算課税の贈与税相当額から差し引く」→誤り(相続時精算課税の贈与税相当額は、障害者控除などの税額控除をすべて差し引いたあと、最後に差し引く)
- 親族関係図つきの事例で、被相続人に妻と子がいるとき、障害者である父(75歳)が障害者控除を受けられるか→受けられない(子がいるので、父は法定相続人ではない)
5は忘れがちですが、障害者であっても法定相続人でなければ障害者控除を受けられないことを確かめる問題です。
公開されている問題からは、未成年者控除の出題で、障害者控除の数字がひっかけに使われた1問を確認しておきます。
相続人が未成年者である場合、その者の相続税額から控除する未成年者控除額は、原則として、その者が18歳に達するまでの年数に20万円を乗じた金額である。
【出典】日本FP協会 FP2級 学科試験 2026年公表分 問56の一部を加工して作成
見るのは、「20万円を乗じた」の部分です。
1年あたり20万円は、障害者控除の特別障害者の数字です。
未成年者控除は10万円、障害者控除も一般障害者なら10万円で、20万円になるのは特別障害者だけです。
【正解】✕(誤り:10万円が正しい。20万円は障害者控除の特別障害者の額)

まとめ
最後に、この記事のポイントをおさらいします。
1.障害者控除は、85歳未満の障害者である法定相続人が「満85歳になるまでの年数×10万円(特別障害者は20万円)」を相続税額から差し引く制度。年数は1年未満切り上げなので、「85−満年齢」で計算できる。
2.制度の趣旨は、障がいに伴う追加的な生活上の費用への配慮。控除額は、85歳までの残り年数に比例する。
3.1年あたりの控除額は、未成年者控除に合わせて決められた(10万円が同じなのは偶然ではない)
4.相続放棄をした障害者も受けられる。法定相続人かどうかは、放棄がなかったものとして判定する。
5.本人の相続税額から引ききれない分は、扶養義務者の相続税額から差し引ける。
6.2回目以降の相続では、控除額が制限されることがある。
7.2割加算の対象になる人は、加算が先で、障害者控除があと。