記事内のリンク先のサービス利用等により、当サイトに収益の一部が還元されることがあります。
FP試験では、亡くなった人の相続税の計算で、借金や葬式費用を財産の価額から差し引く債務控除が問われます。
直近の出題回数は以下のとおりです。
| 級 | 直近の出題回数 |
|---|---|
| 3級(学科・実技) | 直近8回の公表分のうち5回 |
| 2級(学科・実技) | 直近9回の公表分のうち8回 |
| 1級学科 | 直近11回の公表分のうち2回 |
債務控除でもっとも重要なのは、控除できるもの・できないものの判定です。
香典返し・お墓の購入費用・法要の費用・税理士報酬と、控除できないものの顔ぶれは一見バラバラで、丸暗記しようとすると、試験のたびに覚え直すことになります。
この記事では、「相続税がかかるのは、マイナスを差し引いた正味の相続財産」を出発点に、それぞれを理由で判定する解き方を解説します。
この判定のしかたは、3級の正誤判定の問題から、1級の難問まで、そのまま通用します。
お葬式にかかったお金は、全部引けるんじゃないの?
引けるのは、お葬式や納骨のような、亡くなったことで必ずかかる出費だよ。
どこで線を引くのか、理由からわかるように解説するね
1級FPライター
イシダ
FP全級を独学で一発合格(1級はきんざい学科→協会実技)/相続とタックスが得意/元・会計事務所/ Lancers金融ライタースペシャリスト認定
債務控除とは
債務控除とは、相続や遺贈(遺言で財産を渡すこと)で財産を取得した人が、被相続人(亡くなった人)の借金、ローン、未払いの代金などの「債務」と「葬式費用」を、取得した財産の価額から差し引いて相続税を計算する仕組みです。
このなかで葬式費用は、正確にいうと被相続人の債務ではありませんが、債務とあわせて控除できます。
控除できる債務は、被相続人が死亡したときに現にあった債務で、確実と認められるものです。
なぜ債務控除で借金や葬式費用を差し引くのか
相続税がかかるのは正味の相続財産
相続では、預貯金や不動産のようなプラスの財産と、借金のようなマイナスの財産を一緒に受け継ぎます。
プラスの財産だけを相続することはできません。
マイナスの財産があれば、実際に相続できた財産は、プラスの財産からマイナスを差し引いた残りです。
たとえば、3,000万円の財産と1,000万円の借金をあわせて相続する場合、実際に相続できた財産は2,000万円です。
この残りを、正味の相続財産といいます。
葬式費用が債務控除になる理由
葬式費用とは、お通夜や葬儀代などの費用です。被相続人が残した債務ではありません。
ですが、被相続人の借金などと同じように相続財産から控除できます。
一体なぜでしょうか。
人が亡くなれば、遺体の火葬や埋葬をしないわけにはいきません。
法律でも、火葬は火葬場で、埋葬は墓地で、市町村長の許可を受けて行うと決められていて、行う人がいないときは市町村長が行うことになっています。
通夜やお葬式は、火葬や埋葬とひとつながりの儀式として、社会で通常行われています。
つまり、葬式費用は、死亡にともなって必ず生じる出費です。
このことから、この葬式費用だけは特別に、債務とあわせて相続財産から差し引き、相続税を計算することが認められています。
国税不服審判所の裁決事例では、葬式費用のことを『相続開始に伴う必然的出費』『社会通念上もいわば相続財産そのものが担っている負担ともいえる』と表現しているものもあります!
▷国税不服審判所|公表裁決事例(平成28年12月7日裁決) ↗(外部サイト)
債務控除・葬式費用は誰の財産から差し引くのか
実際に負担した人の財産から差し引く
債務や葬式費用は、相続税の計算においてどこから差し引くのでしょうか。
答えは簡単で、その債務や葬式費用を実際に負担することになる相続人が取得した財産から差し引きます。
たとえば、200万円の債務と葬式費用を配偶者と長男が半分ずつ負担するなら、配偶者と長男がそれぞれ、自分が取得した財産の価額から100万円ずつ差し引きます。
誰がどれだけ負担するかがまだ決まっていない状態で相続税の申告をするときは、それぞれの相続分に応じて負担したものとして計算します。
この「実際に負担した人の財産から差し引く」は、あとで解く2級実技の計算問題の前提になるので、ここでおさえておきましょう。
対象は原則として相続人と包括受遺者
債務控除や葬式費用の控除が認められるのは、原則として相続人と包括受遺者に限られます。
包括受遺者とは、遺言によって、遺産の全部または一定の割合で受け取る人のことで、たとえば、『遺産の3分の1を遺贈する』のような遺言によって財産を受け取る人になります。
よくある『現金100万円を遺贈する』のように、特定の財産を指定して遺贈するケースとは異なります。
包括受遺者は、指定された割合で、プラスの財産だけでなく債務(マイナスの財産)も引き継がなければならないためです。
相続人と同じ様に権利(プラス)も債務(マイナス)も背負わなければならない性質から、相続放棄をすることもできますし、相続税の計算では、債務控除を適用することも認められています。
相続放棄をした場合の「債務」と「葬式費用」の違い
相続放棄をすると、マイナスの財産も引き継がなくなるため、相続税の計算から債務を控除する必要はなくなります。
では、葬式費用はどうでしょうか。
葬式費用は、葬儀を行った人(ふつうは喪主)が負担するものなので、相続放棄をした人が負担することもあります。
さらに、相続放棄をした人であっても、遺贈や死亡保険金などによって相続税の対象となる財産を取得している場合があります。
このケースで、相続放棄をした人が実際に葬式費用を負担した場合、取得した財産から葬式費用を差し引くことが認められています。
つまり、相続放棄をした人は、被相続人の債務は控除することがないものの、実際に負担した葬式費用は控除できることになります。
遺言で特定の財産だけ(例:『現金100万円』等)を遺贈された相続人でない人が葬式費用を負担しても、それは控除されません。
そもそも債務控除とは、マイナスの財産を承継する可能性のある相続人や包括受遺者のための制度だからです。
FP試験では、相続放棄をした人が死亡保険金を受け取ったケースで、各種制度を適用できるかどうかの出題がみられます。(例:死亡保険金の非課税限度額、2割加算、未成年者控除など)
試験にでる債務控除・葬式費用の一覧
FP試験によくでる、債務控除・葬式費用の種類を一覧にまとめました。
| 出てくるもの | 控除 | 理由 |
|---|---|---|
| 銀行などからの借入金 | できる | 亡くなったときに確実に存在する債務だから |
| 書面のない借入金 (確実にあったと認められるもの) | できる | 確実に存在する債務であれば書面がなくても可 |
| 税金の未払い (固定資産税・住民税で、死亡したときに納税義務が生じていたもの) | できる | 亡くなったときに確実に存在している債務だから |
| 準確定申告の所得税 (亡くなった人の1月1日から死亡日までの所得にかかる税) | できる | 亡くなる前に発生した所得に対する税金だから |
| お墓や仏壇の購入費用 (未払い代金・借入金) | できない | そもそも相続税が非課税であるため |
| 税理士報酬・相続人の責任による延滞税や加算税 | できない | 被相続人ではなく、相続人によって支払い義務が生じた債務であるため |
| 通夜からお葬式、納骨までの費用 | できる | 死亡にともなって生じる出費であるため(『相続開始に伴う必然的出費』) |
| 法要(初七日・四十九日など)の費用 | できない | 後日の供養で、一連の儀式と性質が違うため |
| 香典返しの費用 | できない | 香典・香典返しは相続財産の外のやり取りであるため |
ここからは、より詳しく控除できる理由・できない理由を解説します。
税金の未払いや書面のない借入金も控除できる
税金の未払いは、控除できる債務に含まれます。
固定資産税(その年の1月1日に土地や建物を持っている人に課される税)や住民税のように、死亡したときに納税義務が生じていたものは、納付期限がまだ来ていなくても、確実にあった債務として控除できます。
被相続人の1月1日から死亡日までの所得にかかる所得税(相続人が準確定申告で納付するもの)も控除できます。
納付するのは死亡のあとですが、亡くなった人の所得にかかる税で、金額の確定が後になるだけです。
また、債務が確実にあったと認められるなら、借用書のような書面はなくてもかまいません。
確実に存在しているかどうかで判定するので、書面のない借入金も控除できます(1級で問われます)。
契約は書面がなくても成立するんだ。
だから、書面がないという理由だけでは除外しないで、確実にあった債務かどうかで判定するよ
お墓や仏壇の購入費用は控除できない
墓地や墓石、仏壇、仏具など、日常礼拝をしている物には、相続税がかかりません(相続税の非課税財産)。
▷国税庁|タックスアンサー No.4108「相続税がかからない財産」 ↗(外部サイト)
そのため、相続税の計算で、これらは相続財産にそもそも含めません。
相続税の対象にならない財産なのに、その購入費用の未払い分だけを差し引くと、どうなるでしょうか。
たとえば、生前に200万円のお墓を買い、代金が全額未払いのまま相続が始まったとします。
お墓の200万円は財産に足さないのに、未払いの200万円だけを差し引くと、ほかの財産まで200万円少なく計算することになります。
これでは、正味の相続財産より小さく計算してしまいます。
そのため、お墓や仏壇の購入費用は、未払いの代金も、購入のための借入金も、債務控除の対象になりません。
相続人がその代金をあとで支払っても、結論は変わりません。
相続税の対象に足さないのに、購入費のほうだけ引いたら変だもんね
なお、非課税になるのは日常礼拝の対象になる物です。
骨とう的な価値があって投資の対象になっているものや、商品として持っているものには、相続税がかかります。
相続人の側で生じた費用は控除できない
債務控除は、被相続人の正味の相続財産に課税するための仕組みです。
相続が始まったあとに相続人の側で生じた費用は、被相続人が残したマイナスではないため、相続財産から控除することはできません。
わかりやすい例に、相続税の申告書の作成を相続人が税理士に依頼したときの税理士報酬があります。
申告を依頼したのは相続開始後なので、亡くなったときにあった債務ではない、と当てはめると自然です
ほかにも、相続人の申告遅れなどの責任で生じた延滞税(納付が遅れたことによる税)や加算税(申告の誤りなどによる税)は、いわば相続人へのペナルティです。
相続人が原因で生じた費用なので、これらも相続財産から控除できません。
まぎらわしいのが、準確定申告の所得税との区別です。
亡くなった年の準確定申告は、1月1日から死亡日までの被相続人の所得に対する税であり、相続開始の時点で所得の存在は確定しています。申告の手続きや納付があとになるだけなので、これは被相続人の債務として債務控除の対象になります。
亡くなった人が残したものか、相続人の側で生じたものかで判定するんだね
税金に関する債務控除は1級での出題が確認できますが、2級でも税理士報酬を控除できるかどうかは出題されています。
控除できる葬式費用は通夜から納骨まで
葬式費用は、亡くなったあとに相続人が負担する費用だけど、例外なんだよね?
そう。
葬式費用は、死亡にともなって必ず生じる出費だから、特別に控除できるんだ。ここからは、控除できる葬式費用の中身を見ていくよ
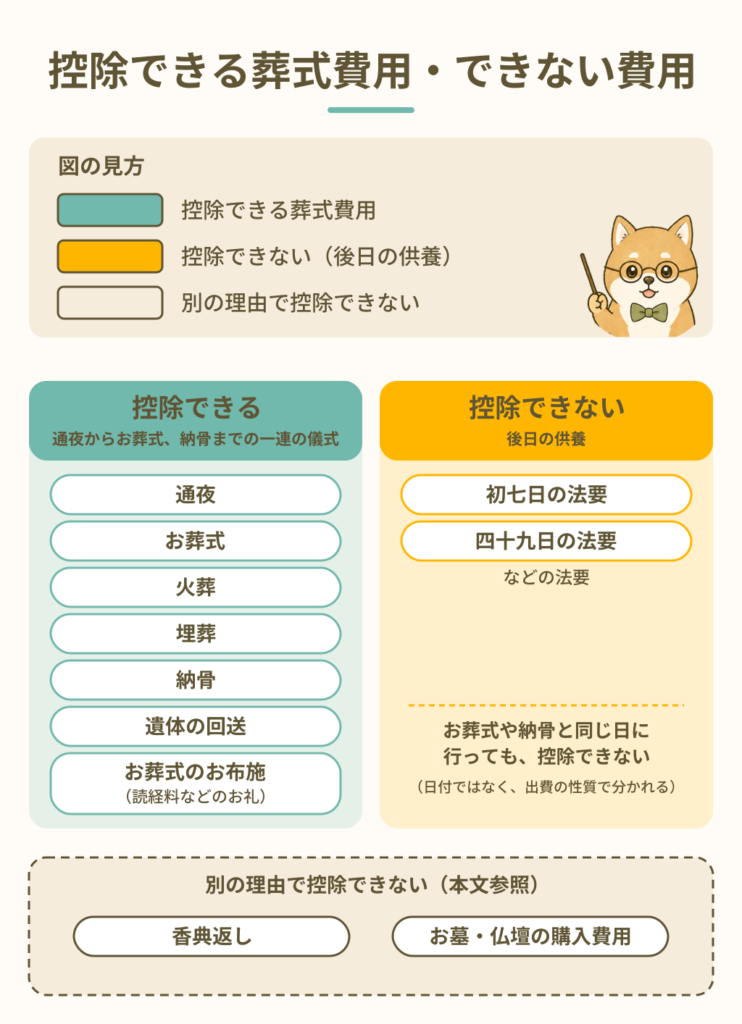
控除できる葬式費用は、通夜からお葬式、火葬・埋葬・納骨までの、一連の儀式にかかった費用です。
ご遺体の回送にかかった費用や、お葬式のときにお寺などへ渡す読経料などのお礼(お布施)も、相続財産から差し引ける葬式費用に該当します。
法要の費用は控除できない
通夜からお葬式、火葬・埋葬・納骨までは、死亡にともなって必ず行われる一連の儀式です。
一方、初七日や四十九日などの法要は、後日、故人をしのんで供養するために行うものです。
行うかどうか、どの規模で行うかは、遺族の気持ちや宗教によって決まります。
相続税の計算では、この2つは性質の違う出費として線引きされていて、法要の費用は債務控除の対象になりません。
初七日の法要をお葬式の日に続けて行ったり、四十九日の法要を納骨と同じ日に行ったりすることもありますが、その場合でも、お葬式や納骨の費用は相続財産から控除でき、法要の費用は控除できません。
「債務」は相続開始時にあったかどうかで控除の可否を判定します。
一方、「葬式費用」は相続開始より後の出費となり、発生した日付けではなくそれぞれの性質で判定します。ここに債務とは異なる特有のむずかしさがあります。
香典返しの費用は控除できない
香典返しの費用は、相続人が負担しても、葬式費用として債務控除の対象になりません。
香典を受け取るのは、葬儀を行う喪主などの遺族であり、そのお返しである香典返しも、参列者と遺族の間のやりとりです。
つまりこれらは、被相続人の財産の外で行われています。
香典は相続財産にならないので、そのお返しも相続財産から差し引かない、と考えると自然です。
3級では、この香典返しが直近8回のうち3回出題されていて、債務控除でいちばん出題の多い論点です。
「香典返戻費用(こうでんへんれいひよう)」という言葉で出てきたら、香典返しのことです。
債務控除と葬式費用の過去問
直近の過去問から、正答に必要となる主な知識をまとめます。
| 級 | 正答するための主な知識 |
|---|---|
| 3級 | ・被相続人の借入金の残高は控除できる ・お墓の購入費用(未払い代金)は控除できない ・香典返しの費用は葬式費用に入らない |
| 2級 | ・3級の知識に加えて、固定資産税の未払い・準確定申告の所得税・法要の費用・税理士報酬まで、控除できるかどうかを判定できる ・課税価格の計算では、実際に負担した人の財産から差し引く |
| 1級 | ・税金や借入金などの負担する義務が、いつ、誰の側で生じたかを判定する力が問われる ・たとえば、債務が確実にあったと認められるなら書面のない借入金も控除でき、相続人の責任による延滞税(納付が遅れたことによる税)・加算税(申告の誤りなどによる税)は控除できない |
3級
被相続人の葬式後に相続人が負担した香典返戻費用は、相続税額の計算上、葬式費用として債務控除の対象となる。
【出典】日本FP協会 FP3級 学科試験 2024年公表分 問28
見るのは、「香典返戻費用」の部分です。
香典返戻費用は香典返しのことで、葬式費用として債務控除の対象になりません。
香典を受け取るのは、喪主などの遺族です。
香典も香典返しも、参列者と遺族の間のやりとりで、相続財産の外にあります。
そのため、相続税の計算に入れない、と考えて判定できます。
【正解】✕(誤り:香典返戻費用は葬式費用に含まれない)

2級学科
相続人が負担した次の費用等のうち、相続税の課税価格の計算上、相続財産の価額から債務控除をすることができるものはどれか。なお、相続人は債務控除の適用要件を満たしているものとする。
【出典】日本FP協会 FP2級 学科試験 2023年5月 問55
1.被相続人が生前に購入した墓碑の購入代金で、相続開始時点で未払いのもの
2.被相続人が所有していた不動産に係る固定資産税のうち、相続開始時点で納税義務は生じているが、納付期限が到来していない未払いのもの
3.被相続人に係る初七日および四十九日の法要に要した費用のうち、社会通念上相当と認められるもの
4.被相続人の相続に係る相続税の申告書を作成するために、相続人が支払った税理士報酬
この問題は、4つの選択肢で『控除できない理由』を一度に確かめられるよ
1.被相続人が生前に購入した墓碑の購入代金で、相続開始時点で未払いのもの
選択肢1で見るのは、「墓碑の購入代金」「未払い」の部分です。
お墓は相続財産に足さない非課税財産です。
お墓そのものに相続税がかからないのと同じ理由で、その未払い代金も控除できません。
2.被相続人が所有していた不動産に係る固定資産税のうち、相続開始時点で納税義務は生じているが、納付期限が到来していない未払いのもの
選択肢2で見るのは、「納税義務は生じているが、納付期限が到来していない」の部分です。
固定資産税は、その年の1月1日に土地や建物を持っている人に課されます。
1月1日のあとに死亡した場合、その年の固定資産税は死亡したときに納税義務が生じていて、確実にあった債務といえます。
納付期限が来ていなくても控除できます。
3.被相続人に係る初七日および四十九日の法要に要した費用のうち、社会通念上相当と認められるもの
選択肢3で見るのは、「初七日および四十九日の法要」の部分です。
法要は後日の供養として行うもので、お葬式や火葬・納骨のような一連の儀式の費用とは線引きされています。
法要の費用は控除できません。
4.被相続人の相続に係る相続税の申告書を作成するために、相続人が支払った税理士報酬
選択肢4で見るのは、「相続人が支払った税理士報酬」の部分です。
相続人が申告を依頼したことで生じた費用で、亡くなったときにあった債務ではないので、控除できません。
【正解】2(固定資産税の未払いだけが、債務控除の対象になる)
2級実技
下記の相続事例(2023年12月10日相続開始)における各人の相続税の課税価格の組み合わせとして、正しいものはどれか。なお、記載のない事項については一切考慮しないものとする。
【設例の前提】
・家族は配偶者・長男・長女で、長女は相続放棄をしている
・土地3,000万円(小規模宅地等の特例適用後)・建物500万円は、配偶者が相続する
・現預金800万円は、配偶者と長男が2分の1ずつ受け取る
・死亡保険金1,800万円(非課税限度額を差し引く前の金額)は、配偶者・長男・長女が3分の1ずつ受け取る
・債務および葬式費用200万円は、配偶者と長男が2分の1ずつ負担する
【出典】日本FP協会 FP2級 実技試験(資産設計提案業務)2024年5月 問22の一部を加工して作成
1.配偶者:3,800万円 長男:300万円 長女:600万円
2.配偶者:3,900万円 長男:400万円 長女:100万円
3.配偶者:3,900万円 長男:400万円 長女:600万円
4.配偶者:4,000万円 長男:500万円 長女:600万円
債務控除と死亡保険金の非課税の両方を使う総合問題だよ。
相続放棄をした長女がいる点に注意だね
この問題のポイントは3つです。
死亡保険金の非課税、各人が取得した財産の集計、そして、債務と葬式費用を負担した人から差し引くことです。
計算する順番は自由ですが、死亡保険金の非課税の計算だけは、ひとまとまりで行います。
まず、死亡保険金の非課税です。
保険金は3人が3分の1ずつなので、1人あたり1,800万円×3分の1=600万円です。
死亡保険金の非課税限度額は「500万円×法定相続人の数」で、相続放棄をした人も法定相続人の数に入れます。
この設例では、500万円×3人=1,500万円です。
ただし、非課税を使えるのは相続人だけで、相続放棄をした長女は相続人ではないので使えません。
相続人である配偶者と長男が受け取った保険金は、600万円+600万円=1,200万円で、非課税限度額1,500万円の中におさまります。
そのため、配偶者と長男の保険金は、全額が非課税です。
相続放棄をした長女の保険金600万円は、非課税の適用がなく、600万円がそのまま課税価格に入ります。
なぜ相続放棄をした人は非課税を使えないのか、理由からの解説は、相続放棄の節で紹介した記事をご覧ください。
次に、各人の取得した財産です。
現預金は配偶者と長男が2分の1ずつなので、800万円×2分の1=400万円ずつです。
最後に、債務と葬式費用です。
債務および葬式費用200万円は、実際に負担する配偶者と長男の財産から、200万円×2分の1=100万円ずつ差し引きます。
長女は債務も葬式費用も負担していないので、差し引くものはありません。
| 取得した人 | 課税価格の計算 | 課税価格 |
|---|---|---|
| 配偶者 | 土地3,000万円+建物500万円+現預金400万円+保険金(600万円−非課税600万円)−100万円 | 3,800万円 |
| 長男 | 現預金400万円+保険金(600万円−非課税600万円)−100万円 | 300万円 |
| 長女 | 保険金600万円 | 600万円 |
「債務および葬式費用を誰が負担するか」を設例から読み取って、負担した人からだけ差し引くのが、この問題の債務控除の論点です。
【正解】1(配偶者:3,800万円 長男:300万円 長女:600万円)

1級
相続税法上の債務控除に関する次の記述のうち、最も適切なものはどれか。
【出典】きんざい FP1級 学科試験〈基礎編〉2025年9月 問46
1)被相続人が生前に知人から借り入れた借入金で、相続開始時に未返済であったものを相続人が返済する場合、その借入れに係る契約が書面によらずになされたものであるときは、その借入金は債務控除の対象とならない。
2)被相続人が生前に購入した墓碑の購入費で、相続開始時に未払いであったものを相続人が支払う場合、その購入費は債務控除の対象となる。
3)被相続人の1月1日から死亡日までの所得金額に係る所得税を、準確定申告において相続人が納付する場合、その所得税は債務控除の対象とならない。
4)被相続人が所有していた不動産に係る固定資産税のうち、相続開始時点で納税義務は生じているが、納期限が到来していない未払いの金額を相続人が支払う場合、その未払いの金額は債務控除の対象となる。
どの選択肢も、その債務がいつ、誰の側で生じたかで判定できるよ
1)被相続人が生前に知人から借り入れた借入金で、相続開始時に未返済であったものを相続人が返済する場合、その借入れに係る契約が書面によらずになされたものであるときは、その借入金は債務控除の対象とならない。
選択肢1で見るのは、「書面によらずになされた」の部分です。
控除できるかどうかは、死亡したときに債務が確実にあったかどうかで判定します。
確実にあったと認められる債務なら、書面のない借入金も控除できます。
この選択肢は不適切です。
2)被相続人が生前に購入した墓碑の購入費で、相続開始時に未払いであったものを相続人が支払う場合、その購入費は債務控除の対象となる。
選択肢2で見るのは、「墓碑の購入費」「未払い」の部分です。
お墓は相続財産に足さない非課税財産なので、その未払いの購入費も控除できません。
この選択肢は不適切です。
3)被相続人の1月1日から死亡日までの所得金額に係る所得税を、準確定申告において相続人が納付する場合、その所得税は債務控除の対象とならない。
選択肢3で見るのは、「準確定申告において相続人が納付する」の部分です。
準確定申告の所得税は、亡くなった人の所得にかかる税で、金額の確定が後になるだけです。
納付するのが相続人でも、亡くなった人が残した税金なので控除できます。
この選択肢は不適切です。
4)被相続人が所有していた不動産に係る固定資産税のうち、相続開始時点で納税義務は生じているが、納期限が到来していない未払いの金額を相続人が支払う場合、その未払いの金額は債務控除の対象となる。
選択肢4で見るのは、「納税義務は生じているが、納期限が到来していない」の部分です。
死亡したときに納税義務が生じていた固定資産税は、確実にあった債務といえます。
2級学科で見た判定と同じで、納期限が来ていなくても控除できます。
この選択肢は適切です。
【正解】4(適切:被相続人の未払いの税金だから)
まとめ
最後に、覚えておく決まりをおさらいします。
1.相続税がかかるのは、プラスの財産からマイナスを差し引いた正味の相続財産。そのため、亡くなった人の債務と葬式費用を、実際に負担した人が取得した財産の価額から差し引く(債務控除)。
2.控除できる債務は、亡くなったときに確実にあったもの。固定資産税や住民税の未払い、準確定申告の所得税も入る。債務が確実なら書面はなくてよい。
3.控除できる葬式費用は、死亡にともなって必ず生じる出費。範囲は通夜からお葬式、火葬・埋葬・納骨までの一連の儀式(遺体の回送・お葬式のお布施を含む)。
4.お墓や仏壇の購入費用(未払い代金や借入金)は控除できない。お墓や仏壇はそもそも相続税が非課税であるため、その債務も控除しない。
5.法要の費用は控除できない。後日の供養として行うもので、一連の儀式の費用とは性質が違う。お葬式や納骨と同じ日に行っても控除できない。
6.香典返しの費用は控除できない。香典を受け取るのは喪主などの遺族で、香典も香典返しも相続財産の外のやりとり。
7.相続人が依頼した税理士報酬や、相続人が原因で生じた延滞税・加算税は控除できない。亡くなった人が残したものではなく、相続人の側で生じた費用。
8.相続放棄をした人は、債務は控除をすることはないが、実際に負担した葬式費用は遺贈で取得した財産から控除できる。